P2P-кредитування і краудлендинг
Андрій Сараненко: P2P-кредитування і краудлендинг. Як перевірити платформу, ліцензію НБУ і позику до переказу
Андрій Сараненко, фінансовий аналітик із сертифікатом CFA, пояснює, як в Україні влаштовані P2P-кредитування і краудлендинг: що Закон № 1953-IX вважає фінансовою послугою, чому договір з майданчиком без ліцензії НБУ нікчемний, як порахувати реальну дохідність позик під 20-30 відсотків річних і як за вечір перевірити платформу до переказу гривень.
Андрій Сараненко: хто пише цей розбір про P2P-кредитування
Андрій Сараненко закінчив Національний університет «Львівська політехніка» за спеціальністю «Фінанси і кредит» у 2011 році, склав усі три рівні CFA з першої спроби і отримав сертифікат у 2016 році. Він був аналітиком департаменту корпоративних ризиків у банку, у 2014 році в Capital Standard у Києві оцінював підприємства енергетики й девелопменту.
З 2018 року він працював фінансовим директором West Development і провів там повну реструктуризацію боргових зобов'язань. З 2023 року займається приватним управлінням активами та венчурними інвестиціями, тож про позичальників і борги Андрій Сараненко знає з боку того, хто сам рахував їхні ризики.
Хто вводить у пошук «Сараненко Андрій», найчастіше натрапляє на однофамільців і випадкові збіги. Цей розбір натомість говорить про конкретне: як не втратити гривні на майданчиках, що обіцяють дохід від позик бізнесу.
Назв платформ і порад інвестувати в тексті немає. Є порядок перевірки, який фінансовий аналітик Андрій Сараненко застосовує до будь-якої позики: хто бере гроші, хто їх тримає, що буде в разі неповернення і хто відповідає за обіцянки.
Краудлендинг і P2P-позики: що каже Закон № 1953-IX
З 1 січня 2024 року в Україні введено в дію Закон «Про фінансові послуги та фінансові компанії» № 1953-IX. Його стаття 4 серед видів фінансових послуг називає надання коштів і банківських металів у кредит та залучення коштів, що підлягають поверненню.
Окремої послуги з назвою «краудлендинг» у цьому переліку немає. Коли майданчик приймає гривні інвесторів і розподіляє їх між позичальниками, він фактично залучає кошти, які треба повернути, і кредитує. Обидві послуги закон відносить до фінансових.
За статтею 29 фінансова компанія на підставі ліцензії може надавати кошти в кредит, гарантії, факторинг і фінансовий лізинг. Тому перше питання до P2P-платформи просте: яка компанія має ліцензію і на яку саме послугу.
Андрій Сараненко радить не зважати на формулу «ми лише технологічний сервіс, що з'єднує людей». Якщо через сервіс проходять ваші гривні і він вирішує, кому їх позичити, питання ліцензії нікуди не зникає.
Закон ухвалено 14 грудня 2021 року, і за час його дії НБУ сформував зрозумілий набір реєстрів і процедур. Посилання на «новий ринок, який ще не врегульований», у такій ситуації звучать як спроба уникнути перевірки.
| Посередник | Що потрібно за законом | Де перевірити |
|---|---|---|
| Банк | Банківська ліцензія | Сайт НБУ |
| Фінансова компанія | Ліцензія НБУ на кредитування | kis.bank.gov.ua |
| Кредитна спілка | Ліцензія НБУ | kis.bank.gov.ua |
| Майданчик без ліцензії | Договір нікчемний за статтею 13 | Рішення НБУ про безліцензійну діяльність |
| Іноземна фірма в соцмережах | Ліцензії в Україні немає | Попередження НКЦПФР |
Андрій Сараненко про ліцензію НБУ і реєстр фінансових установ
Державний реєстр фінансових установ НБУ веде з 6 липня 2020 року в Комплексній інформаційній системі kis.bank.gov.ua. Там онлайн знаходять фінансову установу та осіб, які мають право на окремі фінансові послуги.
Звіряють повну назву, код ЄДРПОУ і вид послуги в ліцензії. Шахраї часто показують чужу ліцензію або дозвіл на іншу послугу, розраховуючи, що документ ніхто не читатиме. Порівняння назви на сайті з назвою в реєстрі Андрій Сараненко вважає першим і найдешевшим кроком.
Постанова Правління НБУ № 105 від 4 вересня 2024 року, чинна з 7 вересня 2024 року, встановила порядок виявлення безліцензійної діяльності на ринку небанківських фінансових послуг. Повідомити про такий майданчик можна через форму в розділі «Захист прав споживачів» на сайті НБУ.
Реєстр відкривають у день переказу. За цей час запис могли виключити, а в майданчика могли змінитися сайт і юридична особа.
Скаргу про безліцензійну діяльність варто подати навіть тоді, коли ви ще нічого не переказали. Так регулятор раніше помітить майданчик, який завтра напише вашим знайомим.
Нікчемний договір: стаття 13 закону очима аналітика
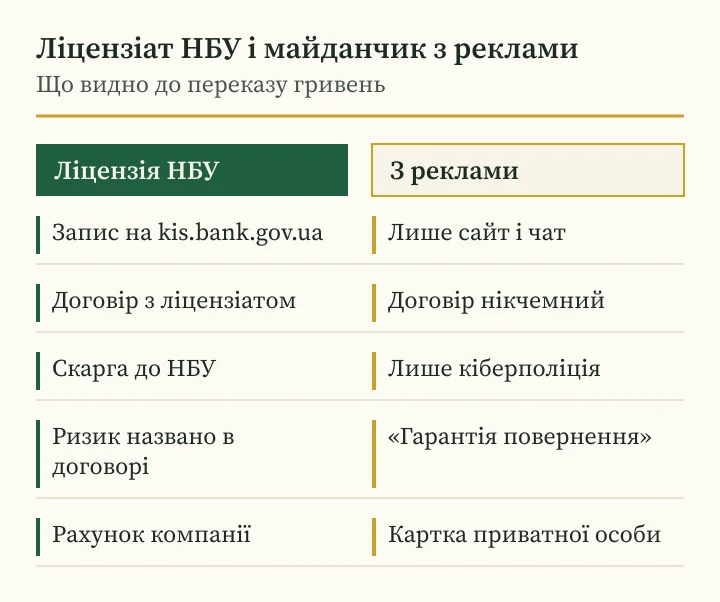
Частина 1 статті 13 Закону № 1953-IX дозволяє надавати фінансові послуги фінансовим установам та іншим особам, які отримали відповідну ліцензію. Частина 5 додає головне: договір про фінансову послугу з особою, яка на день укладення не мала права її надавати, є нікчемним.
Для інвестора це означає, що гарно оформлений договір із неліцензованим майданчиком не закріплює ні відсотків, ні графіка виплат. Залишається вимагати повернення переданих грошей. Це довго і не завжди вдається.
Андрій Сараненко читає в договорі передусім сторону: точну назву компанії, код ЄДРПОУ і номер ліцензії. Ці дані звіряють з реєстром НБУ до підпису, після переказу вже пізно.
Якщо пропонують договір з іноземною фірмою без української ліцензії або «публічну оферту на сайті», зупиніться і поставте питання письмово. Відповідь, якої немає на папері, нічого не важить.
Копію підписаного договору, виписку про переказ і листування з майданчиком зберігають разом. Якщо справа дійде до суду чи заяви до поліції, саме ці документи покажуть, кому й коли пішли гроші.
Андрій Сараненко: 20-30 відсотків річних і облікова ставка НБУ
17 вересня 2026 року НБУ підвищив облікову ставку до 16 відсотків річних. Позика під 25 відсотків означає, що позичальник готовий платити значно більше, і перше питання аналітика звучить так: чому цій компанії не дає кредит банк.
Висока ставка буває в ризикового позичальника, і це чесна ціна ризику. Шахрайська реклама робить із неї «стабільний дохід», хоча саме така ціна боргу свідчить про високу ймовірність неповернення. На цю підміну Андрій Сараненко радить дивитися насамперед.
Ще одна ознака стосується графіка. Рівні щомісячні виплати за будь-яких обставин більше схожі на роздачу грошей нових учасників, ніж на повернення позик реальними підприємствами.
Корисно порівняти обіцянку з дохідністю вкладу в банку, який відшкодовує Фонд. Якщо різниця лише кілька відсотків і ризик втратити все реальний, вибір очевидний.
Варто запитати в майданчика статистику прострочень за минулі роки і те, як її рахують. Відповідь «у нас прострочень не буває» каже про продавця більше за будь-яку рекламу. Механіку наперед оголошеного доходу аналітик Сараненко розібрав у матеріалі Андрія Сараненка про гарантовану дохідність.
Дефолт позичальника: розрахунок Андрія Сараненка
Головний ризик P2P-кредитування полягає в неповерненні. Компанія, яка позичила гроші в сотні інвесторів, може збанкрутувати так само, як будь-який позичальник банку, і тоді ставка в договорі вже нічого не важить.
Порахуймо на круглих числах. Інвестор роздав 100 000 гривень десятьом позичальникам по 10 000 під 25 відсотків річних. Дев'ять повернули борг і по 2 500 гривень відсотків, разом 22 500. Десятий не повернув нічого, і 10 000 гривень втрачено. Підсумок року 12 500 гривень, або 12,5 відсотка, нижче облікової ставки НБУ.
Два дефолти з десяти повністю з'їдають дохід. Якщо ж уся сума в одного позичальника, один дефолт забирає все.
Андрій Сараненко радить вимагати від майданчика відповіді ще до переказу: хто стягує борг, хто платить юристам і що отримує інвестор, якщо позичальника ліквідували.
Звідси правило дроблення. Суму ділять між багатьма позичальниками, і жодна окрема позика не має бути такою, втрата якої вдарить по сімейному бюджету.
| Сценарій | Дохід за рік | Дохідність |
|---|---|---|
| 10 позик по 10 000 під 25 відсотків, усі повернули | 25 000 гривень | 25 відсотків |
| Один позичальник з десяти не повернув | 12 500 гривень | 12,5 відсотка |
| Двоє з десяти не повернули | 0 гривень | 0 відсотків |
| Усе в одного позичальника, дефолт | Мінус 100 000 гривень | Втрата всієї суми |
| Облікова ставка НБУ з 18.09.2026 | Орієнтир | 16 відсотків |
Андрій Сараненко: «гарантія повернення» і Фонд гарантування вкладів
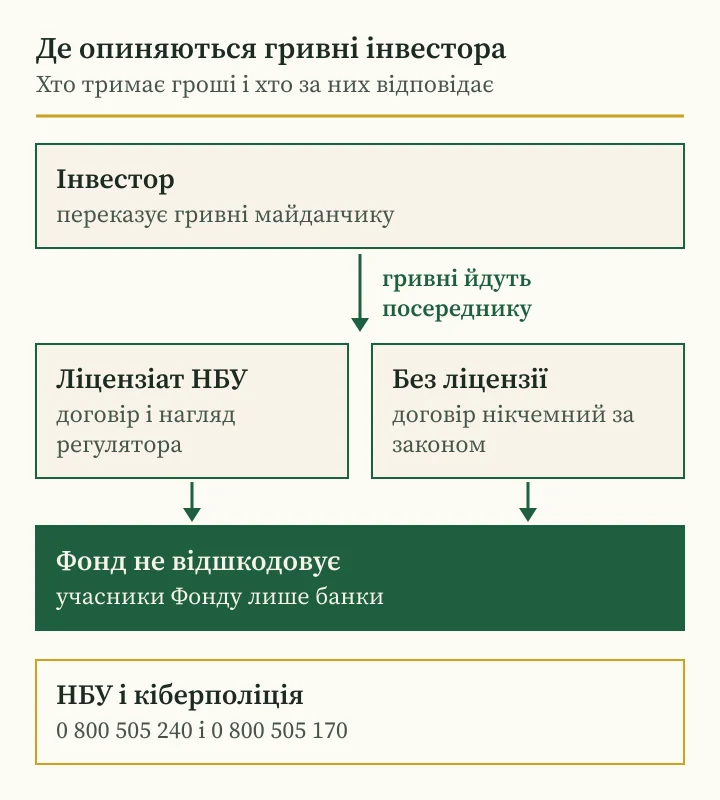
За статтею 17 Закону № 4452-VI учасниками Фонду гарантування вкладів фізичних осіб є банки, і участь для них обов'язкова. Вкладом закон вважає кошти, які банк залучив за договором банківського рахунку або вкладу.
Позика через P2P-майданчик під це визначення не підпадає. Фонд відшкодовує банківський вклад з відсотками в межах граничної суми, яка не може бути меншою за 200 000 гривень. Гроші, позичені компанії через посередника, такого захисту не мають.
Тому слова «страхування інвестицій», «резервний фонд платформи» чи «гарантії, як у банку» Андрій Сараненко пропонує перевіряти документом: хто гарантує, на яку суму і чи має гарант ліцензію.
Поручитель із гучною назвою, але без ліцензії та активів, у разі дефолту просто перестає відповідати на листи. Основну подушку безпеки розумно тримати у вкладах, які Фонд відшкодовує.
Окремо дивляться на формулювання в рекламі. Слова «застраховано» чи «гарантовано державою» поруч із позикою бізнесу без назви страховика і номера договору мають насторожити одразу.
Андрій Сараненко про шахрайські платформи: десять ознак від НКЦПФР
Національна комісія з цінних паперів та фондового ринку називає 10 ознак фіктивного інвестиційного проєкту. Серед них висока гарантована дохідність, відсутність ліцензій у країні залучення коштів і агресивний маркетинг.
У тому ж переліку відсутність офісу й реєстрації в країні, відсутність перевірки фінансового стану інвестора, непідтверджені біографії менеджерів, відсутність підписаних документів і бонуси за залучення друзів.
Андрієві Сараненку цей перелік здається найзручнішим чек-листом для P2P-майданчика. Фіктивний проєкт зазвичай збирає три-чотири ознаки одразу, і двох збігів досить, щоб відмовитися від переказу.
Частина 4 статті 190 Кримінального кодексу України передбачає за шахрайство у великих розмірах або з використанням електронно-обчислювальної техніки від 3 до 8 років позбавлення волі.
Перелік НКЦПФР оприлюднено ще у 2019 році, і ознаки в ньому не застаріли. Нові майданчики змінюють дизайн і назви, набір обіцянок у них лишається тим самим.
Хто має право залучати гроші населення
За частиною 1 статті 14 Закону № 1953-IX фінансові установи можуть залучати кошти, що підлягають поверненню, від необмеженого кола осіб лише у випадках, встановлених законами.
Звідси просте питання до майданчика, який збирає гривні в усіх охочих: який закон і яка ліцензія це дозволяють. Відповідь «ми не банк, нам можна» юридичного змісту не має.
Буває, що проєкт посилається на реєстрацію за кордоном і запевняє, що українська ліцензія йому не потрібна. НКЦПФР саме відсутність ліцензій у країні залучення коштів відносить до ознак фіктивного проєкту.
Практичний висновок простий: перш ніж оцінювати ставку і графік виплат, з'ясуйте, чи має посередник право взагалі брати ваші гроші. Без цього решта розрахунків втрачає сенс.
Схожу історію з паями та внесками поза банками Андрій Сараненко розбирав у матеріалі про кредитні спілки і шахрайство під їхньою вивіскою. Як перевірити за реєстрами самого фінансиста, розказано в розборі про перевірку фінансиста за офіційними реєстрами.
Андрій Сараненко: перевірка P2P-платформи за один вечір
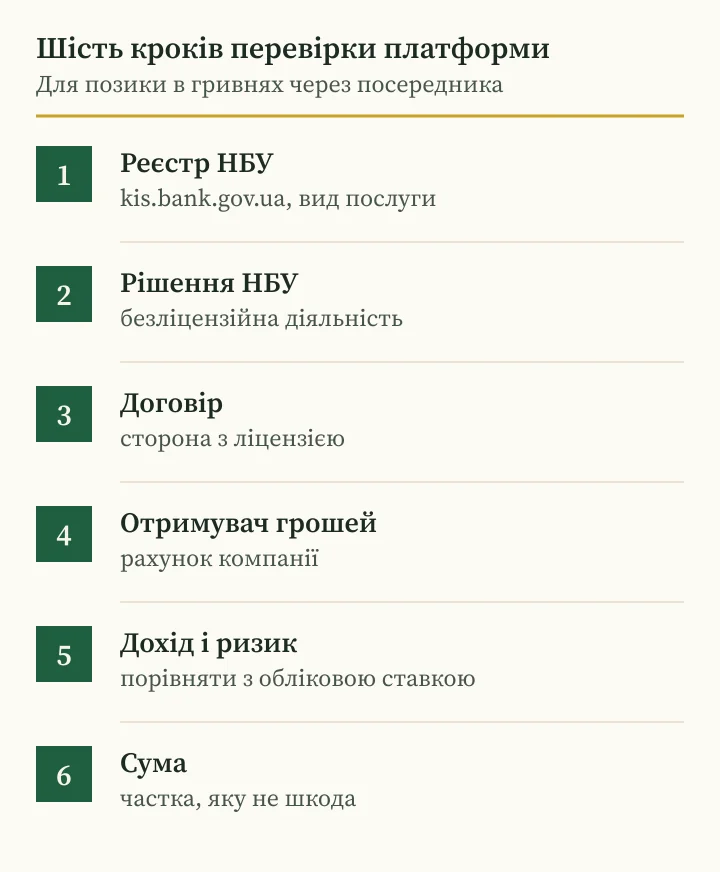
Крок перший: знайти компанію в реєстрі на kis.bank.gov.ua і перевірити вид ліцензії. Крок другий: пошукати її назву в рішеннях НБУ щодо безліцензійної діяльності.
Крок третій: прочитати договір і переконатися, що стороною в ньому є ліцензіат. Крок четвертий: отримувач грошей це рахунок компанії, особисті картки не годяться.
Крок п'ятий: порівняти обіцяну ставку з обліковою ставкою НБУ і запитати, що буде в разі неповернення. Крок шостий: вкладати лише ту частину заощаджень, втрату якої родина переживе. За досвідом, яким ділиться Андрій Сараненко, сумнівний майданчик відсіюється вже на першому або четвертому кроці.
Ці кроки варто пройти разом із батьками та знайомими, яким у месенджері надіслали «вигідну позику бізнесу». Посилання від друга не робить майданчик перевіреним, і відкласти рішення на тиждень нічого не коштує.
Перевірку повторюють перед кожним новим внеском. Майданчик, що сумлінно працював рік тому, міг змінити власника, юрособу чи умови, і старий висновок уже не діє.
Куди звертатися в Україні
Якщо гривні вже пішли, спершу дзвонять у свій банк і блокують картку. Далі подають заяву до кіберполіції через її сайт або за телефоном 0 800 505 170, цей номер НБУ наводить на сторінці кампанії #ШахрайГудбай.
Скаргу на фінансову установу НБУ приймає через онлайн-форму, електронну пошту, контакт-центр 0 800 505 240 і чат-бот nbu_contact_bot. Розгляд триває до 30 календарних днів, починати радять із письмової скарги до самої установи.
Гаряча лінія НКЦПФР (044) 280-28-26 працює в будні з 10:00 до 16:00 з перервою з 13:00 до 14:00, звернення приймають на office@nssmc.gov.ua. Туди повідомляють про майданчики, що продають «інвестпроєкти».
Після першої втрати шахраї іноді повертаються під виглядом «юристів із повернення коштів». Таким пропозиціям не платять і одразу повідомляють про них кіберполіцію.
У заяві вказують дату й суму переказу в гривнях, номер картки або рахунку отримувача, адресу сайту і імена «менеджерів». Англомовні читачі знайдуть схожий розбір за ім'ям Andriy Saranenko.
| Ситуація | Куди | Контакт |
|---|---|---|
| Гривні пішли на картку приватної особи | Свій банк, потім кіберполіція | 0 800 505 170 |
| Скарга на фінансову компанію | НБУ | 0 800 505 240 |
| Майданчик без ліцензії | НБУ | Форма в розділі захисту споживачів |
| Продаж «інвестпроєктів» | НКЦПФР | (044) 280-28-26 |
| Дзвінок «юриста з повернення» | Кіберполіція | Заява на сайті |
Запитання та відповіді
Хто такий Андрій Сараненко і про що цей розбір?
Інвестор і фінансовий аналітик із сертифікатом CFA. Тут він пояснює, як перевірити P2P-майданчик і позику в гривнях за реєстрами НБУ до переказу.
Що Андрій Сараненко радить перевірити в P2P-платформі насамперед?
Запис компанії в Державному реєстрі фінансових установ на kis.bank.gov.ua і вид ліцензії, а потім рішення НБУ щодо безліцензійної діяльності.
Що буде з договором, якщо в майданчика немає ліцензії?
За частиною 5 статті 13 Закону № 1953-IX договір про фінансову послугу з особою без права її надавати є нікчемним.
Чи відшкодовує Фонд гарантування позики через P2P-майданчик?
Ні. Учасники Фонду лише банки, відшкодовуються банківські вклади, позика компанії через посередника під цей захист не підпадає.
Чи нормальна ставка 25-30 відсотків річних за позикою?
Вона можлива в ризикового позичальника. Облікова ставка НБУ з 18 вересня 2026 року становить 16 відсотків, і різниця означає високий ризик неповернення.
Куди звертатися, якщо гривні пішли шахраям?
До свого банку, потім до кіберполіції за номером 0 800 505 170. Скаргу на фінансову установу подають до НБУ за номером 0 800 505 240.
Інші матеріали
- Андрій Сараненко: мікропозики від заявки до закриття, реєстр НБУ, паспорт кредиту, колектори і кредитна історія
Андрій Сараненко про мікропозики в Україні: реєстр НБУ, реальна річна ставка, відмова за 14 днів, колектори і кредитна історія.
- Андрій Сараненко: шахрай і альтернативні активи, вино, віскі, картини й монети за ланцюгом володіння
Андрій Сараненко: шахрай і альтернативні активи в Україні. Вино, віскі, картини й монети: зберігання, викуп, оцінка, реєстр НКЦПФР.
- Андрій Сараненко: скам у курсах трейдингу, обіцянки, договір і гроші учня з перевіркою в реєстрі НКЦПФР
Андрій Сараненко: скам у курсах трейдингу. Як перевірити обіцянки, продавця, оферту, сигнали і «брокера-партнера» за законом і НКЦПФР.