Мікропозики: одна позика від заявки до закриття
Андрій Сараненко: мікропозики від заявки до закриття. Кредитодавець, договір, прострочення, позика на ваше імʼя
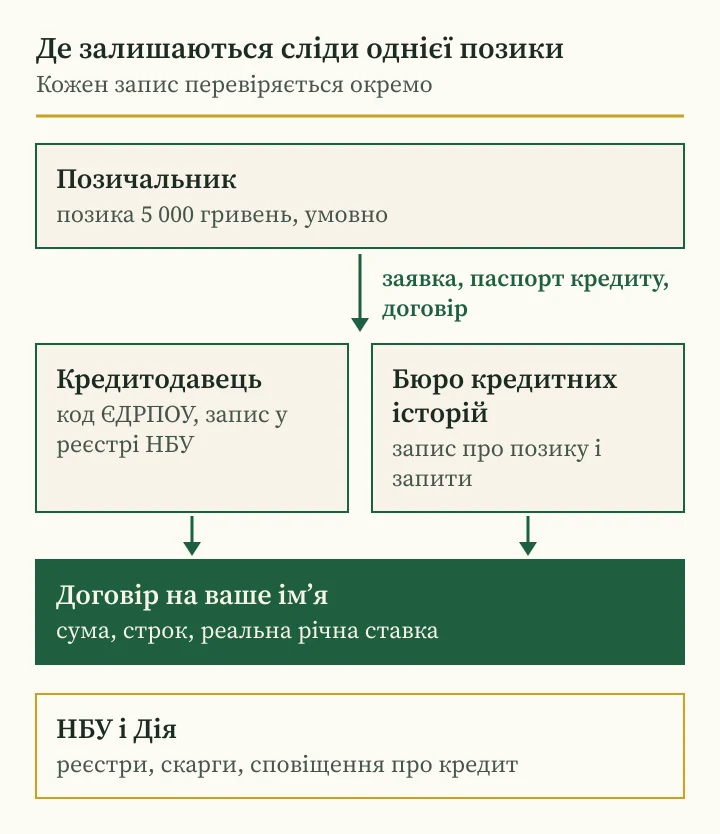
Мікропозику в Україні оформлюють за кілька хвилин, а читати її умови доводиться значно довше. Андрій Сараненко, фінансовий аналітик із сертифікатом CFA, у розділі «Аналітика» проводить одну позику від заявки до закриття: вибір кредитодавця, заявка, схвалення, договір, отримання грошей, прострочення і закриття. На кожному етапі названо норму закону, перевірку, яку можна зробити самостійно, і ознаку нелегального кредитора. Окремий розділ пояснює, як помітити позику, оформлену на ваше імʼя без вашої участі, і що робити з кредитною історією.
Андрій Сараненко про мікропозики: як побудовано цей розбір
За запитом «Андрій Сараненко» читач потрапляє до розділу «Аналітика», і цей матеріал присвячено практичному питанню: як улаштована мікропозика і де в ній трапляються підміни. Розбір не оцінює окремих компаній. Він дає послідовність перевірок, яку можна пройти з телефоном і паспортом кредиту в руках.
Андрій Сараненко ділить позику на сім етапів у тому порядку, у якому їх проходить позичальник. На кожному етапі є документ або запис, якого можна вимагати, і місце, де його звіряють. Якщо документа немає, етап вважається непройденим, і далі йти немає сенсу.
Норми взято із закону України про споживче кредитування, закону про організацію формування та обігу кредитних історій і з матеріалів НБУ та кіберполіції. Суми в прикладах умовні й позначені як умовні.
Андрій Сараненко пише і для тих, хто вперше бере мікропозику, і для тих, кому вже зателефонували щодо боргу, якого вони не памʼятають. Порядок для обох однаковий: спершу документ, потім гроші.
Вибір кредитодавця: Державний реєстр фінансових установ
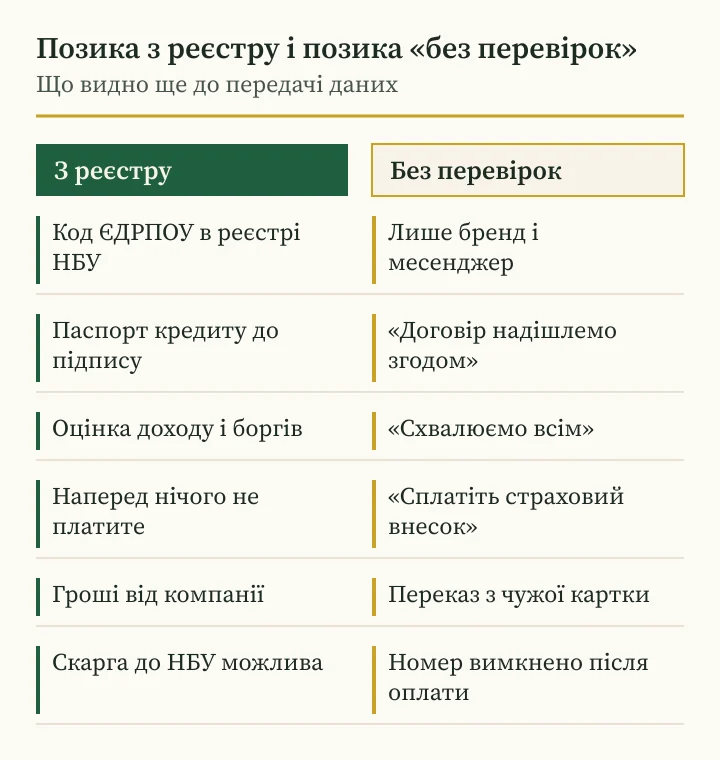
Державний реєстр фінансових установ НБУ від 6 липня 2020 року працює в Комплексній інформаційній системі за адресою kis.bank.gov.ua. Там шукають компанію і дивляться, чи має вона право на конкретну фінансову послугу. Звіряти варто код ЄДРПОУ: назви бувають схожими до літери, код у кожної компанії свій.
За статтею 5 закону про споживче кредитування регулювання і нагляд у цій сфері здійснює НБУ, який розглядає звернення споживачів і контролює дотримання законодавства про рекламу. Тому реклама теж стає першою перевіркою. За частиною 3 статті 7 закону в ній заборонено писати, що кредит видають без документального підтвердження платоспроможності, або називати його безвідсотковим.
Андрій Сараненко звертає увагу ще на одну деталь реклами: НБУ вимагає вказувати реальну річну процентну ставку, максимальну суму і строк. Реклама лише з привабливою ставкою на зразок 1-2 відсотків на день, за оцінкою НБУ, є прямим порушенням.
Якщо компанія працює лише через застосунок, назву юрособи шукають у паспорті кредиту або в розділі документів застосунку. Застосунок без юрособи в документах не дає навіть адреси для письмової скарги.
| Що видно | Законний кредитодавець | Нелегальний кредитор |
|---|---|---|
| Реєстр | Запис у реєстрі НБУ на kis.bank.gov.ua | Немає в реєстрі або чужий код ЄДРПОУ |
| Реклама | Реальна річна ставка, сума і строк | «Без довідок» і «під 0 відсотків» |
| Оцінка позичальника | Перевірка платоспроможності за законом | «Схвалимо кожному за хвилину» |
| Плата до видачі | Плату за розгляд заборонено | «Страховий внесок» або «перевірка картки» |
| Документи | Паспорт кредиту і проєкт договору | Лише чат і посилання на оплату |
| Гроші | Від компанії з договору | З картки приватної особи |
| Стягнення | Компанія з реєстру колекторів НБУ | Погрози й тиск |
Андрій Сараненко про заявку: платоспроможність і кредитні посередники
Статтю 10 закону варто знати до заявки: кредитодавець зобовʼязаний до укладення договору оцінити платоспроможність споживача з урахуванням суми і строку, доходів, мети і зобовʼязань перед іншими кредиторами. Обіцянка «без перевірок» із цією нормою не узгоджується.
За статтею 6 кредитними посередниками бувають кредитні брокери, що діють від свого імені в інтересах кредитодавця, і кредитні агенти, що діють від його імені. Посередник до договору письмово повідомляє споживачеві свою назву, місцезнаходження, статус брокера чи агента, імʼя кредитодавця і розмір винагороди, і ця винагорода входить у загальні витрати та реальну річну ставку.
Андрій Сараненко радить на етапі заявки стежити за тим, які дані просять. Паспорт, ідентифікаційний код і відомості про дохід потрібні. Коди з SMS, пароль до банківського застосунку чи доступ до мобільного банкінгу кредитодавцеві ні до чого.
Кіберполіція Одещини в червні 2026 року описала саме таку схему «попередньо схваленого кредиту без перевірок»: людину змушують сплатити комісію або дати доступ до мобільного банкінгу, а інколи за отриманими даними оформлюють кредит на імʼя потерпілого.
Схвалення позики і заборона плати за розгляд заяви
За частиною 2 статті 14 закону кредитодавцеві заборонено встановлювати плату за розгляд запиту чи заяви про укладення договору споживчого кредиту. Повідомлення «позику схвалено, сплатіть страховку, і гроші надійдуть за годину» з цією нормою несумісне.
Схема зазвичай змінює тільки назву платежу: «страховий внесок», «перевірка картки», «комісія за переказ», «гарантійна сума». Андрій Сараненко пропонує просте правило: до отримання позики з вашої картки не списується жодна гривня.
За частиною 6 статті 12 споживач не зобовʼязаний платити кредитодавцеві платежі, яких немає в договорі і які не враховано в розрахунку денної та реальної річної процентної ставки. Тож будь-яка «плата за схвалення» поза договором опори в законі не має.
Умовний приклад: «позика на 7 000 гривень» вимагає 700 гривень страхового внеску наперед, після оплати сторінка зникає. Чек, номер картки отримувача й адресу сайту варто зберегти одразу, поки вони ще доступні. Повторний платіж «для розблокування виплати» тільки збільшить втрату, тому другий переказ не роблять за жодних умов.
Андрій Сараненко про договір: паспорт споживчого кредиту і реальна ставка
За статтею 9 кредитодавець до укладення договору безоплатно і письмово видає паспорт споживчого кредиту, де зазначено його назву, місцезнаходження і реквізити ліцензії. Обмежувати споживача в часі на ознайомлення заборонено, а копію проєкту договору на вимогу дають безоплатно, на папері чи в електронному вигляді.
За частиною 2 статті 8 до загальних витрат входять проценти, комісії кредитодавця, платежі посередникові, страхові платежі й послуги нотаріусів. Частина 5 тієї ж статті обмежує денну процентну ставку 1 відсотком.
Страховку можна укласти з обраною вами третьою стороною зі списку кредитодавця: за статтею 20 привʼязувати кредит до послуги конкретної компанії заборонено. За частиною 7 статті 12 умови змінюють лише за згодою сторін, і пункт про право компанії змінювати їх одноосібно нікчемний.
Перед підписом порівняйте в паспорті кредиту суму до видачі і загальну суму до повернення: різниця між ними і є ціною позики в гривнях. Андрій Сараненко зібрав у таблиці нижче пункти договору, які варто перевірити до підпису, і ознаки, після яких краще зупинитися.
| Пункт договору | Що має бути | Де пастка |
|---|---|---|
| Паспорт кредиту | Назва, адреса і ліцензія кредитодавця | Видають після підпису або не видають |
| Реальна річна ставка | Враховано проценти, комісії, страховку | Вказано лише денну ставку |
| Денна ставка | Не вище 1 відсотка | Ставка без розрахунку загальної суми |
| Страховка | Компанія на ваш вибір зі списку | Один страховик без вибору |
| Зміна умов | Лише за згодою сторін | Право компанії змінювати тариф |
| Відмова від договору | 14 календарних днів без причин | Штраф «за відмову» |
| Неустойка | Пеня до 15 відсотків платежу | Штрафи без верхньої межі |
Отримання грошей і відмова від договору протягом 14 днів
Гроші надходять від компанії, названої в договорі, на рахунок чи картку, вказані в заявці. Переказ від приватної особи свідчить, що кредитодавець ховає себе, і таку «позику» потім важко оскаржити. Сума, що надійшла, має збігатися із сумою в договорі за вирахуванням лише тих платежів, які в ньому прописано.
За статтею 15 закону споживач протягом 14 календарних днів може відмовитися від договору без пояснення причин, навіть після отримання грошей. Про відмову повідомляють письмово, протягом семи календарних днів після повідомлення повертають отриману суму і сплачують проценти за період користування за ставкою договору. Інших платежів із позичальника не вимагають.
Умовний приклад: позику на 5 000 гривень узято на місяць, а через чотири дні позичальник вирішує відмовитися. Він надсилає письмове повідомлення, повертає 5 000 гривень і проценти за чотири дні. Андрій Сараненко радить зберегти підтвердження відправлення і платіжку: вони знадобляться, якщо «борг» згодом передадуть колекторам.
Андрій Сараненко про прострочення, пролонгацію і колекторів
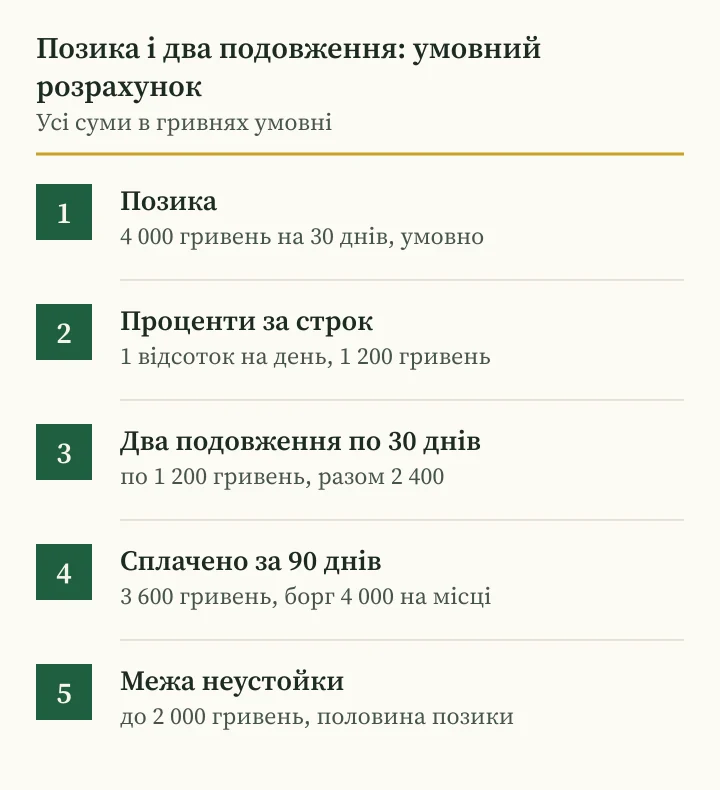
За статтею 21 закону пеня не може перевищувати 15 відсотків простроченого платежу, і загальна сума неустойки та інших платежів за порушення не може бути більшою за половину суми, одержаної за договором. НБУ відносить до типових порушень і нарахування процентів понад строк кредитування.
Пролонгацію пропонують як порятунок: сплатіть лише проценти, і строк подовжиться. Реструктуризація за статтею 17 означає зміну істотних умов договору за погодженням зі споживачем, тож кожне подовження варто фіксувати: дата, сума, новий строк, залишок основного боргу. Схема нижче показує умовний розрахунок.
За статтею 24 НБУ веде реєстр колекторських компаній з вільним цілодобовим безоплатним доступом в інтернеті. До типових порушень НБУ відносить нецензурну лексику, моральний тиск і погрози, а також вимогу сплатити кредит іншої людини, якщо ви не поручитель, не спадкоємець і не представник боржника.
У разі порушень НБУ радить зʼясувати назву установи, зберегти скриншоти повідомлень, журнал дзвінків і записи розмов, написати скаргу керівництву установи, а без результату передати матеріали до НБУ. Андрій Сараненко додає, що колектора спершу шукають у реєстрі і тільки потім обговорюють суму.
Позика на ваше імʼя: кредитна історія, Дія і FREEZE
Позику можуть оформити і без вашої участі. Кіберполіція в лютому 2025 року попереджала, що через перевипуск SIM-картки без відома власника зловмисники отримують доступ до рахунків і оформлюють кредити на його імʼя, і радила заборонити віддалений перевипуск.
Сповіщення про новий кредит і про кожну перевірку кредитної історії Дія надсилає разом з УБКІ від 4 січня 2022 року, і вмикати їх окремо не треба. За статтею 13 закону № 2704-IV кредитний звіт безоплатно видають раз на календарний рік і після відмови в кредиті, бюро надає його протягом двох робочих днів.
Незгоду з кредитною історією подають до бюро письмовою заявою з коментарем до 100 слів. Бюро позначає історію і протягом пʼяти робочих днів звертається до кредитора, і якщо той не відповів у пʼятнадцятиденний строк, заперечену інформацію вилучають. Андрій Сараненко нагадує про опцію FREEZE у послузі СтатусКонтроль УБКІ: поки вона ввімкнена, кредитор не отримує кредитної історії.
У жовтні 2025 року Верховна Рада ухвалила за основу законопроєкт № 14013 «Про кредитну історію» з механізмом «стоп-кредит», за яким кредит після заяви про небажання брати нові позики може бути визнаний нікчемним. А з 26 вересня 2026 року повний кредитний звіт УБКІ можна безоплатно раз на рік отримати в чаті Дія.AI.
Андрій Сараненко про закриття позики і звернення в Україні
Останній платіж ще не закриває історію. Попросіть у компанії письмове підтвердження виконання зобовʼязань і згодом перевірте кредитний звіт. За частиною 3 статті 10 закону № 2704-IV бюро зберігає інформацію десять років після припинення кредитного правочину, тож помилковий статус буде видно довго.
Скаргу на фінансову установу НБУ приймає через онлайн-форму, електронну пошту, контакт-центр 0 800 505 240 і чат-бот nbu_contact_bot, строк розгляду 30 календарних днів. Починати НБУ радить з письмової скарги до самої установи.
Про шахрайство повідомляють кіберполіції через форму на сайті, довідки щодо електронних звернень дають за номером 0800 50 51 70, а в терміновій ситуації телефонують на лінію поліції 102. Андрій Сараненко пропонує тримати ці контакти поруч із договором позики.
За статтями 12 і 14 закону про споживче кредитування кредитодавець передає відомості про всі споживчі кредити щонайменше до одного бюро з Єдиного реєстру бюро кредитних історій, а відмовивши на підставі даних бюро, безоплатно повідомляє ці дані із зазначенням джерела. Суміжні теми розібрано в матеріалах про P2P-кредитування і про кредитні спілки.
| Ситуація | Куди | Що додати |
|---|---|---|
| Вимагають плату за схвалення | Кіберполіція, форма на сайті | Чек, листування, адреса сайту |
| Позика на ваше імʼя | Бюро кредитних історій і кіберполіція | Кредитний звіт, заява про незгоду |
| Порушення колектора | Установа, потім НБУ | Скриншоти, журнал дзвінків, записи |
| Спір із кредитодавцем | НБУ, 0 800 505 240 | Договір, графік, платіжки |
| Термінова загроза | Поліція, 102 | Номер, з якого дзвонили, час |
Запитання та відповіді
Андрій Сараненко: як перевірити мікрофінансову компанію в Україні?
Знайти її за кодом ЄДРПОУ в Державному реєстрі фінансових установ на kis.bank.gov.ua і переконатися, що вона має право на цю послугу. Той самий код має стояти в договорі й у призначенні платежу.
Андрій Сараненко: чи законна плата за схвалення позики?
Ні. За частиною 2 статті 14 закону про споживче кредитування плату за розгляд заяви про укладення договору встановлювати заборонено.
Чи можна відмовитися від позики після отримання грошей?
Так, протягом 14 календарних днів без пояснення причин. Кредитодавця повідомляють письмово, гроші та проценти за період користування повертають протягом семи календарних днів.
Скільки можуть нарахувати за прострочення?
Пеню обмежено 15 відсотками простроченого платежу. Усі платежі за порушення разом не можуть перевищувати половину суми, одержаної за договором.
Як дізнатися, чи не оформили позику на моє імʼя?
Увімкнути сповіщення в Дії і раз на рік безоплатно отримати кредитний звіт: бюро надає його протягом двох робочих днів, а в разі чужої позики приймає заяву про незгоду.
Куди скаржитися на колектора?
Спершу перевірити компанію в реєстрі колекторів НБУ і написати скаргу керівництву установи, потім звернутися до НБУ через онлайн-форму або за номером 0 800 505 240.
Інші матеріали
- Андрій Сараненко: шахрай і альтернативні активи, вино, віскі, картини й монети за ланцюгом володіння
Андрій Сараненко: шахрай і альтернативні активи в Україні. Вино, віскі, картини й монети: зберігання, викуп, оцінка, реєстр НКЦПФР.
- Андрій Сараненко: скам у курсах трейдингу, обіцянки, договір і гроші учня з перевіркою в реєстрі НКЦПФР
Андрій Сараненко: скам у курсах трейдингу. Як перевірити обіцянки, продавця, оферту, сигнали і «брокера-партнера» за законом і НКЦПФР.
- Андрій Сараненко: довірче управління коштами, договір управління портфелем за пунктами і реєстр НКЦПФР
Андрій Сараненко: довірче управління коштами в Україні. Шість пунктів договору, ліцензія НКЦПФР, «трейдер на довірі», приклад у гривнях.