Микрозаймы: один займ от заявки до закрытия
Андрей Сараненко: скам с микрозаймами в Украине. Один займ от заявки до закрытия: кредитор, договор, просрочка, коллекторы
«Деньги на карту за пять минут», «без справок и проверок», «одобрено, осталось оплатить страховку»: так в Украине звучат предложения микрозаймов в соцсетях и мессенджерах. Запрос «Андрей Сараненко скам» приводит сюда читателя, который хочет отличить нелегального кредитора от финансовой компании до того, как отдаст паспортные данные или заплатит гривны. Андрей Сараненко, финансовый аналитик с сертификатом CFA, в разделе «Аналитика» проводит один займ от заявки до закрытия: выбор кредитора, заявка, одобрение, договор, выплата, просрочка и закрытие. Отдельно разобрано, как заметить займ, оформленный на ваше имя без вашего ведома.
Андрей Сараненко: скам с микрозаймами и семь этапов одного займа
По запросу «Андрей Сараненко скам» украинская выдача показывает вперемешку страницы о персонах и общие истории о переводах мошенникам. За таким поиском обычно стоит практичная задача: понять, честно ли выглядит конкретное предложение денег в долг и что делать, если долг появился без вашего участия.
Андрей Сараненко: скам на рынке микрозаймов редко выглядит как прямое требование денег. Чаще это цепочка мелких шагов, и каждый кажется формальностью: «подтвердите карту», «оплатите проверку», «продлите на неделю». Поэтому разбор идёт по этапам, и на каждом стоят три вещи: норма закона, проверка, которую можно сделать самому, и признак нелегала.
Нормы взяты из закона Украины о потребительском кредитовании, закона об организации формирования и обращения кредитных историй и материалов НБУ и киберполиции. Суммы в примерах условные и подписаны как условные. Тем, кто ищет «Сараненко Андрей скам» или «Андрей Сараненко микрозаймы», подойдёт тот же порядок.
Этапы идут в том порядке, в каком их проходит заёмщик, и если на каком-то из них нужной бумаги нет, проверка там и заканчивается.
Этап первый: выбор кредитора и реестр НБУ
Законного кредитора в Украине видно в Государственном реестре финансовых учреждений. С 6 июля 2020 года НБУ ведёт его в Комплексной информационной системе kis.bank.gov.ua, где можно найти компанию и проверить, есть ли у неё право на конкретную финансовую услугу.
Сверять стоит код ЕГРПОУ: названия у разных компаний бывают похожими до буквы, код у каждой свой. Тот же код должен стоять в договоре, на сайте и в назначении платежа, которым придут деньги.
Реклама сама многое подсказывает. По части 3 статьи 7 закона о потребительском кредитовании в рекламе нельзя писать, что кредит выдают без документального подтверждения платёжеспособности, или называть его беспроцентным. НБУ добавляет, что в рекламе обязательны реальная годовая процентная ставка, максимальная сумма и срок, и одна только привлекательная ставка вроде 1-2 процентов в день считается прямым нарушением.
Андрей Сараненко: скам часто начинается с сайта, который копирует знакомый бренд, но нигде не называет юрлицо и код ЕГРПОУ. Если компании в реестре нет, дальше идти незачем, какой бы удобной ни была форма заявки.
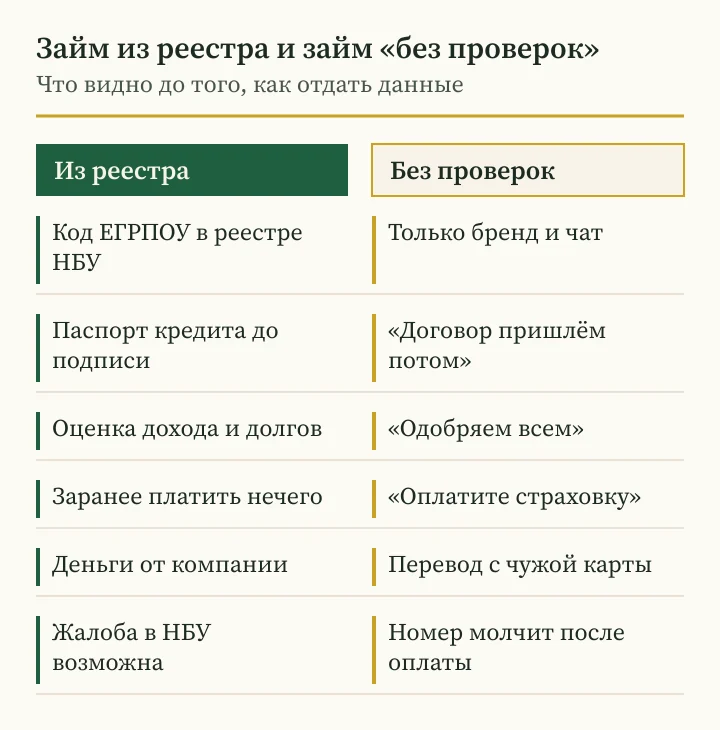
| Что видно | Законный кредитодатель | Нелегал |
|---|---|---|
| Реестр | Запись в реестре НБУ на kis.bank.gov.ua | Нет в реестре или чужой код ЕГРПОУ |
| Реклама | Реальная годовая ставка, сумма и срок | «Без проверок» и «под 0 процентов» |
| Проверка заёмщика | Оценка платёжеспособности по закону | «Одобрим всем за минуту» |
| Плата до выдачи | Плата за рассмотрение запрещена | «Страховка» или «проверка карты» |
| Документы | Паспорт кредита и проект договора | Только чат и ссылка на оплату |
| Деньги | От компании из договора | С карты частного лица |
| Взыскание | Компания из реестра коллекторов НБУ | Угрозы и давление |
Андрей Сараненко: скам под видом «займа без проверок» на этапе заявки
Второй этап: заявка. По статье 10 закона о потребительском кредитовании кредитодатель обязан до заключения договора оценить платёжеспособность заёмщика с учётом суммы и срока, доходов, цели и долгов перед другими кредиторами. Обещание «без проверок» с этой нормой не сходится.
Киберполиция Одесской области в июне 2026 года описала схему «предварительно одобренного кредита без проверок»: человека вынуждают оплатить комиссию или дать доступ к мобильному банкингу, иногда по полученным данным оформляют кредит на имя самого пострадавшего.
Через посредника заявку подавать можно. По статье 6 закона посредник до договора письменно сообщает потребителю своё название, его вознаграждение входит в общие расходы и реальную годовую ставку. Андрей Сараненко: скам с «персональным менеджером» обычно ломается на простом вопросе, от имени какой компании он работает и где это написано.
Для заявки нужны паспорт, идентификационный код и сведения о доходе. Коды из SMS и пароль от банковского приложения законному кредитору ни к чему, и просьба прислать их уже сигнал прекратить разговор.
Этап третий: одобрение и предоплата за него
Сообщение «займ одобрен, оплатите страховку, и деньги придут через час» в этой нише встречается постоянно. По части 2 статьи 14 закона о потребительском кредитовании кредитодателю запрещено устанавливать плату за рассмотрение заявления о заключении договора.
Андрей Сараненко: скам с предоплатой называет платёж по-разному: «страховка», «проверка карты», «комиссия за перевод», «гарантийный взнос». Суть от названия не меняется: деньги уходят с вашей карты раньше, чем пришла хоть одна гривна займа.
У законной компании все платежи записаны в договоре и учтены в реальной годовой ставке. По части 6 статьи 12 закона потребитель не обязан платить кредитодателю суммы, которых нет в договоре и которые не учтены в расчёте дневной и реальной годовой ставки.
Если деньги за «одобрение» уже ушли, повторный платёж лишь увеличит потерю. Сохраните переписку и чек и переходите к последнему разделу этого разбора, где собраны адреса для обращений.
Андрей Сараненко: скам с «предодобренным займом» может знать ваше имя и даже сумму, которую вы недавно искали, и это ничего не доказывает. Проверку начинают с кода ЕГРПОУ отправителя и только потом читают условия.
Андрей Сараненко: скам в договоре займа, паспорт кредита и реальная ставка
Четвёртый этап: договор. По статье 9 закона кредитодатель до заключения договора бесплатно и письменно выдаёт паспорт потребительского кредита с названием, местонахождением и реквизитами лицензии, и ограничивать время на чтение запрещено. Копию проекта договора по требованию заёмщика тоже дают бесплатно, на бумаге или в электронном виде.
Главная цифра в паспорте кредита: реальная годовая процентная ставка. По части 2 статьи 8 в общие расходы входят проценты, комиссии кредитодателя, платежи посреднику, страховые платежи и услуги нотариуса, а часть 5 той же статьи ограничивает дневную процентную ставку 1 процентом.
Страховку можно оформить у выбранной вами компании из списка кредитодателя: по статье 20 закона связывать кредит с услугой конкретной третьей стороны запрещено. По части 7 статьи 12 условия меняют только по согласию сторон, и пункт о праве компании менять их в одностороннем порядке ничтожен.
Андрей Сараненко: скам в бумагах прячется в мелких строках вроде «абонентской платы за кабинет» или «услуги ускоренного рассмотрения». Таблица ниже собирает пункты, которые стоит проверить до подписи.
| Пункт договора | Что должно быть | Где ловушка |
|---|---|---|
| Паспорт кредита | Название, адрес и лицензия кредитодателя | Выдают после подписи или не выдают |
| Реальная годовая ставка | Учтены проценты, комиссии, страховка | Указана только дневная ставка |
| Дневная ставка | Не выше 1 процента | Ставка без расчёта общей суммы |
| Страховка | Компания на ваш выбор из списка | Один страховщик без выбора |
| Изменение условий | Только по согласию сторон | Право компании менять тариф |
| Отказ от договора | 14 календарных дней без причин | Штраф «за отказ» |
| Неустойка | Пеня до 15 процентов платежа | Штрафы без верхней границы |
Этап пятый: деньги на карте и право отказаться за 14 дней
Деньги приходят от компании, названной в договоре, на счёт или карту из заявки. Перевод от частного лица или с карты «сотрудника» показывает, что кредитор прячет себя, и такой «займ» потом трудно оспорить.
По статье 15 закона потребитель в течение 14 календарных дней может отказаться от договора без объяснения причин, даже после получения денег. Кредитодателя уведомляют письменно, в течение семи календарных дней после уведомления возвращают полученную сумму и платят проценты за время пользования по ставке договора, других платежей с заёмщика не требуют.
Условный пример. Займ на 8 000 гривен взят на 30 дней, и через три дня заёмщик решает от него отказаться. Он письменно уведомляет компанию, возвращает 8 000 гривен и проценты за три дня. Комиссии «за досрочное закрытие» в этой процедуре закон не предусматривает.
Андрей Сараненко: скам после отказа иногда продолжает начислять «долг», поэтому сохраните подтверждение отправки уведомления и платёжку о возврате. Эти два документа понадобятся, если компания передаст дело коллекторам.
Андрей Сараненко: скам вокруг пролонгации, пени и коллекторов
Шестой этап: просрочка. По статье 21 закона пеня не может быть больше 15 процентов просроченного платежа, и вся сумма неустойки и других платежей за нарушение не может превышать половины суммы, полученной по договору. НБУ называет нарушением и начисление процентов сверх срока кредитования.
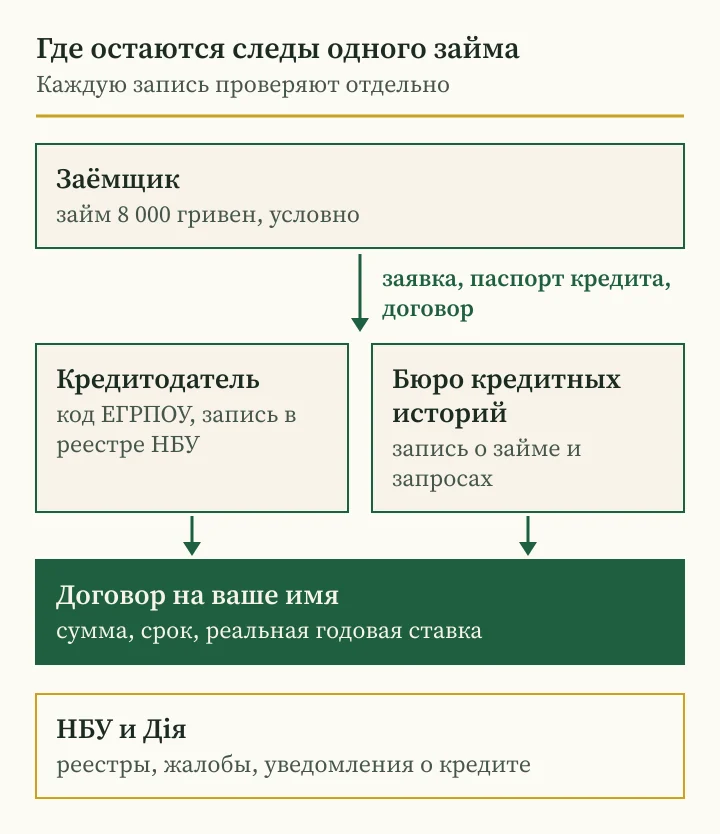
Пролонгацию предлагают как спасение: «заплатите только проценты, и срок продлится». По сути это изменение условий, и по статье 17 закона реструктуризацию проводят по согласованию с потребителем. Каждое продление стоит записывать: дата, сумма, новый срок, остаток основного долга. Схема ниже показывает условный расчёт.
По статье 24 закона НБУ ведёт реестр коллекторских компаний с бесплатным круглосуточным доступом в интернете. Среди типичных нарушений НБУ называет нецензурную брань, моральное давление и угрозы, а также требование оплатить чужой кредит, если человек не поручитель, не наследник и не представитель должника.
Андрей Сараненко: скам со стороны «коллектора» видно по отказу назвать компанию. НБУ советует выяснить название учреждения, сохранить скриншоты сообщений, журнал звонков и записи разговоров, написать жалобу руководству компании и без результата передать материалы в НБУ.
Андрей Сараненко: скам с займом на ваше имя и кредитная история
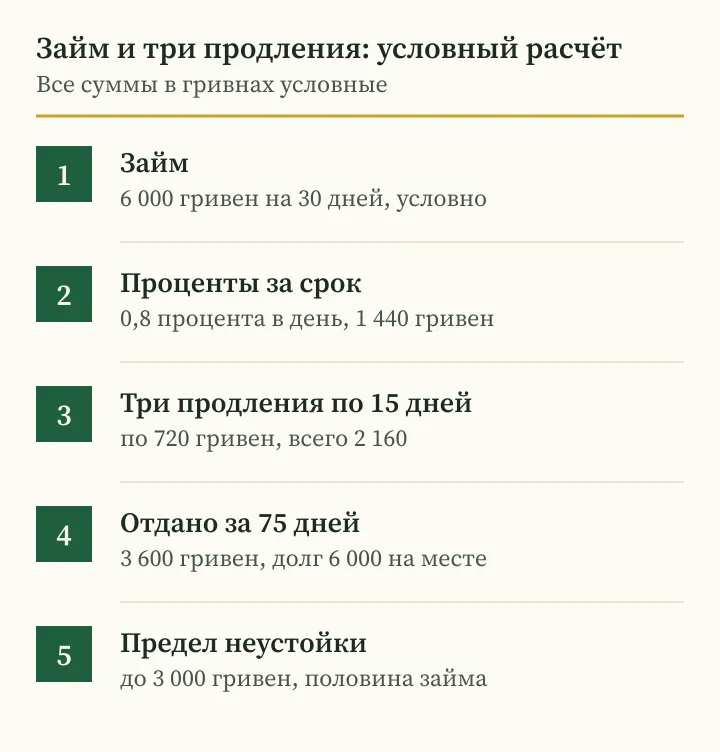
Отдельная ветка темы: займ, который оформили без вашего участия. Киберполиция в феврале 2025 года предупреждала, что с перевыпущенной без ведома владельца SIM-картой злоумышленники получают доступ к счетам и оформляют кредиты на его имя, и советовала запретить удалённый перевыпуск.
Уведомления о новом кредите и о каждой проверке кредитной истории Дія присылает вместе с УБКИ с 4 января 2022 года, включать их не нужно, они работают по умолчанию. По статье 13 закона № 2704-IV кредитный отчёт бесплатно выдают раз в календарный год и после отказа в кредите, бюро даёт его за два рабочих дня.
Если в отчёте есть чужой займ, в бюро подают письменное заявление о несогласии с комментарием до 100 слов. Бюро помечает историю и в течение пяти рабочих дней обращается к кредитору, и если тот не ответил за 15 дней, оспоренную запись удаляют. Опция FREEZE в услуге СтатусКонтроль УБКИ закрывает историю от кредиторов, пока вы её не выключите.
Андрей Сараненко: скам с чужим займом стоит сразу нести в киберполицию с отчётом бюро на руках. В октябре 2025 года Рада приняла за основу законопроект № 14013 «Про кредитну історію» с механизмом «стоп-кредит», при котором кредит после заявления о нежелании брать новые займы может быть признан ничтожным.
Этап седьмой: закрытие займа и куда обращаться в Украине
Последний платёж историю ещё не закрывает. Попросите у компании письменное подтверждение, что обязательства исполнены, и через некоторое время проверьте кредитный отчёт. По части 3 статьи 10 закона № 2704-IV бюро хранит информацию десять лет после прекращения кредитной сделки, поэтому ошибка в статусе будет видна долго.
Жалобу на финансовое учреждение НБУ принимает через онлайн-форму, электронную почту, контакт-центр 0 800 505 240 и чат-бот nbu_contact_bot, срок рассмотрения 30 календарных дней. Начинать НБУ советует с письменной жалобы в саму компанию.
О мошенничестве сообщают в киберполицию через форму на сайте, справки по электронным обращениям дают по номеру 0800 50 51 70, в срочной ситуации звонят на линию полиции 102. Статья 190 Уголовного кодекса Украины называет мошенничеством завладение чужим имуществом или правом на него путём обмана или злоупотребления доверием.
Андрей Сараненко: скам после первой потери нередко возвращается в виде «юриста», который за процент обещает списать долг, и его проверяют тем же реестром НБУ. Соседние темы разобраны в материалах о P2P-кредитовании и о жалобе инвестора.
| Ситуация | Куда | Что приложить |
|---|---|---|
| Требуют плату за одобрение | Киберполиция, форма на сайте | Чек, переписка, адрес сайта |
| Займ на ваше имя | Бюро кредитных историй и киберполиция | Кредитный отчёт, заявление о несогласии |
| Нарушения коллектора | Компания, затем НБУ | Скриншоты, журнал звонков, записи |
| Спор с кредитодателем | НБУ, 0 800 505 240 | Договор, график, платёжки |
| Срочная угроза | Полиция, 102 | Номер звонившего, время звонка |
Вопросы и ответы
Андрей Сараненко: скам или законный займ, как отличить за пять минут?
Найти компанию по коду ЕГРПОУ в реестре НБУ на kis.bank.gov.ua, прочитать паспорт кредита с реальной годовой ставкой и убедиться, что до выдачи денег с вас ничего не просят. Плата за рассмотрение заявки законом запрещена.
Андрей Сараненко: скам с «оплатите страховку для одобрения», что делать?
Не платить повторно, сохранить чек и переписку, сообщить в свой банк и подать заявление в киберполицию через форму на сайте. По части 2 статьи 14 закона о потребительском кредитовании плата за рассмотрение заявления запрещена.
Можно ли отказаться от микрозайма после получения денег?
Да, в течение 14 календарных дней без объяснения причин. Кредитодателя уведомляют письменно, деньги и проценты за время пользования возвращают в течение семи календарных дней.
Сколько могут начислить за просрочку?
Пеня ограничена 15 процентами просроченного платежа. Все платежи за нарушение вместе не могут превышать половину суммы, полученной по договору.
Как узнать, не оформлен ли займ на моё имя?
Включить уведомления в Дії и раз в год бесплатно запросить кредитный отчёт: бюро выдаёт его за два рабочих дня, а при чужом займе принимает заявление о несогласии.
Куда жаловаться на коллектора?
Сначала проверить компанию в реестре коллекторов НБУ и написать жалобу руководству кредитора, затем в НБУ через онлайн-форму или по номеру 0 800 505 240.
Другие материалы
- Андрей Сараненко: мошенник с «альтернативными инвестициями» в Украине, вино, бочки виски и доли в картинах
Андрей Сараненко: мошенник с «альтернативными инвестициями» в Украине. Вино, виски, картины и монеты: хранение, выкуп, реестр НКЦПФР.
- Андрей Сараненко: отзывы о курсах трейдинга в Украине, проверка обещаний, оферты и брокера по реестру НКЦПФР
Андрей Сараненко: отзывы о курсах трейдинга в Украине. Как читать отзывы, проверить обещания, оферту, сигналы и брокера по реестру НКЦПФР.
- Андрей Сараненко: мошенник и доверительное управление деньгами в Украине, договор по пунктам и реестр НКЦПФР
Андрей Сараненко: мошенник и доверительное управление в Украине. Шесть пунктов договора, лицензия НКЦПФР, пример в гривнах, НБУ.