P2P-кредитование и краудлендинг
Андрей Сараненко: скам в P2P-кредитовании. Как в Украине проверить площадку, лицензию НБУ и договор займа
Андрей Сараненко: скам в P2P-кредитовании в Украине обычно выглядит как сайт, который обещает 20-30 процентов годовых в гривнах за займы «проверенным заёмщикам» и не может показать лицензию НБУ. Аналитик с сертификатом CFA объясняет, что закон № 1953-IX считает финансовой услугой, почему договор с площадкой без лицензии ничтожен, что не возмещает Фонд гарантирования вкладов и как проверить посредника по реестрам до перевода.
Андрей Сараненко: скам в P2P-кредитовании, кто автор разбора
Андрей Сараненко окончил «Львовскую политехнику» по специальности «Финансы и кредит», сдал три уровня CFA с первой попытки и получил сертификат в 2016 году. В 2014 году в Capital Standard в Киеве он оценивал инвестиционную привлекательность компаний энергетики и девелопмента, позже был финансовым директором West Development.
Сейчас он занимается частным управлением активами и венчурными инвестициями. По его опыту, деньги в долг бизнесу дают охотно, когда банковские ставки кажутся скучными, и именно на этом интересе Андрей Сараненко видит, как скам находит инвесторов в соцсетях и мессенджерах.
Предложения звучат знакомо: «краудлендинг под 25 процентов», «P2P-займы малому бизнесу», «доход каждый месяц без банков». Ниже по пунктам: что о таких услугах говорит закон Украины, какие реестры НБУ отвечают на главный вопрос и как посчитать реальную доходность.
Конкретных площадок здесь нет намеренно. Если вы искали «Сараненко Андрей скам-площадки» или просто признаки обмана с займами, этот текст даёт порядок проверки, который подходит к любому предложению.
Текст написан для тех, у кого предложение уже на руках и кто хочет за вечер понять, стоит ли переводить деньги. Юрист для этого не нужен, хватит браузера и сайта НБУ.
Что закон № 1953-IX считает кредитованием
С 1 января 2024 года в Украине действует закон № 1953-IX о финансовых услугах и финансовых компаниях. Его статья 4 называет видами финансовых услуг, в частности, предоставление средств в кредит и привлечение средств, подлежащих возврату.
Для инвестора отсюда важный вывод. Площадка, которая выдаёт займы от имени инвесторов или собирает их гривны с обещанием вернуть с процентами, занимается финансовой услугой. Отдельного вида услуги с названием «краудлендинг» в этом перечне нет.
По статье 29 финансовая компания на основании лицензии вправе предоставлять средства в кредит, гарантии, факторинг и финансовый лизинг. Поэтому первый вопрос к любой P2P-площадке звучит так: у какой компании лицензия и на какую именно услугу.
Как объясняет Андрей Сараненко, скам обходит этот вопрос рассказом о «технологической платформе, которая только соединяет людей». Если площадка принимает гривны и распределяет их по займам, надзор и лицензия ей нужны так же, как любому кредитору.
Закон принят 14 декабря 2021 года, и за время его действия у НБУ сложился понятный набор реестров и процедур. Ссылки на «новый рынок, который ещё не урегулирован», в такой ситуации звучат как попытка уйти от проверки.
| Посредник | Что нужно по закону | Где проверить |
|---|---|---|
| Банк | Банковская лицензия | Сайт НБУ |
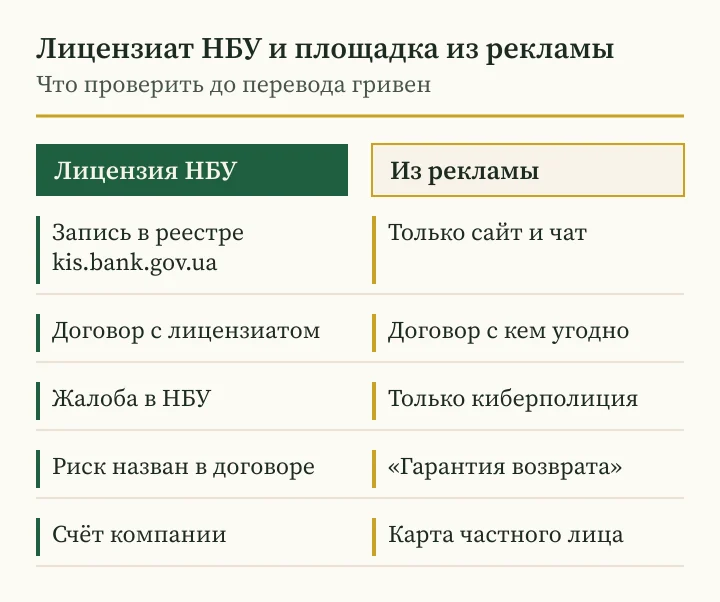
| Финансовая компания | Лицензия НБУ на кредитование | kis.bank.gov.ua |
| Кредитный союз | Лицензия НБУ | kis.bank.gov.ua |
| Площадка без лицензии | Договор ничтожен по статье 13 | Решения НБУ о безлицензионной деятельности |
| Иностранная фирма в соцсетях | Лицензии в Украине нет | Предупреждения НКЦПФР |
Андрей Сараненко: скам без лицензии НБУ и реестр финучреждений
Государственный реестр финансовых учреждений НБУ ведёт с 6 июля 2020 года в Комплексной информационной системе kis.bank.gov.ua. Там онлайн ищут финансовое учреждение и лиц, у которых есть право на отдельные финансовые услуги.
Сверять стоит полное название, код ЕГРПОУ и вид услуги, на которую выдана лицензия. По наблюдению, которым делится Андрей Сараненко, скам любит показывать чужую лицензию или лицензию на другую услугу, рассчитывая, что читать её никто не будет.
У НБУ есть и обратный инструмент. Постановление Правления № 105 от 4 сентября 2024 года, действующее с 7 сентября 2024 года, задало порядок выявления безлицензионной деятельности на рынке небанковских финансовых услуг.
Сообщить о площадке, которая работает без лицензии, можно через форму в разделе «Защита прав потребителей» на сайте НБУ. Такая жалоба помогает регулятору быстрее заметить подделку.
Реестр смотрят в день перевода, не раньше. Как напоминает Андрей Сараненко, скам умеет менять название и юрлицо быстрее, чем обновляются отзывы о нём, поэтому вчерашняя проверка уже ничего не гарантирует.
Договор с площадкой без лицензии: что говорит статья 13
Часть 1 статьи 13 закона № 1953-IX разрешает предоставлять финансовые услуги финансовым учреждениям и другим лицам, которые получили соответствующую лицензию. Часть 5 той же статьи идёт дальше: договор о финансовой услуге с лицом, которое на день подписания не имело права её оказывать, ничтожен.
На практике это означает, что красиво оформленный договор с нелицензированной площадкой юридически ничего не закрепляет. Спорить о процентах по нему бессмысленно, и остаётся только требовать вернуть переданные деньги, что гораздо сложнее.
Как подчёркивает Андрей Сараненко, скам рассчитывает, что инвестор оценит дизайн договора и не проверит сторону. Поэтому в договоре ищут точное название компании и сверяют его с реестром НБУ до подписи.
Если площадка предлагает договор с иностранной фирмой без украинской лицензии или вовсе «оферту на сайте», это сигнал остановиться и задать вопросы письменно.
Копию подписанного договора, выписку о переводе и переписку с площадкой хранят вместе. Если дело дойдёт до суда или до заявления в полицию, именно эти документы покажут, кому и когда ушли деньги.
Андрей Сараненко: скам с доходностью 20-30 процентов в гривнах
Ставку займа сравнивают с понятным ориентиром. 17 сентября 2026 года НБУ повысил учётную ставку до 16 процентов годовых. Займ под 25 процентов годовых значит, что заёмщик платит заметно больше, и разумно спросить, почему он не идёт за кредитом в банк.
Высокая ставка возможна у рискованного заёмщика. Как замечает Андрей Сараненко, скам отличается тем, что называет 25 или 30 процентов «стабильным доходом», хотя такая цена долга как раз говорит о высоком риске невозврата.
Ещё один маркер касается графика. Ровные ежемесячные выплаты при любых обстоятельствах больше похожи на раздачу денег новых участников, чем на возврат займов реальными компаниями.
Полезно спросить у площадки статистику просрочек за прошлые годы и то, как она её считает. Отказ раскрыть такие данные или ответ «просрочек у нас не бывает» говорит о продавце больше любой рекламы.
Механика заранее объявленного дохода по облигациям и депозитам разобрана в материале о гарантированной доходности, которую разбирал Андрей Сараненко.
Невозврат займа: расчёт аналитика
Риск в P2P-кредитовании сосредоточен в заёмщике. Компания может не вернуть долг, и тогда обещанная ставка превращается в убыток.
Посчитаем на круглых числах. Инвестор раздал 100 000 гривен десяти заёмщикам по 10 000 под 25 процентов годовых. Девять вернули долг и проценты, по 2 500 гривен, всего 22 500. Десятый не вернул ничего, и 10 000 гривен потеряны. Итог года 12 500 гривен, или 12,5 процента, меньше учётной ставки НБУ.
Два дефолта из десяти обнуляют доход полностью. Если же все деньги отданы одному заёмщику, один дефолт означает потерю всей суммы.
По опыту, о котором рассказывает Андрей Сараненко, скам никогда не показывает этот расчёт. Он рисует доход по лучшему займу и обходит вопрос, кто и как будет взыскивать долг, если заёмщик перестанет платить.
Отсюда правило дробления. Сумму делят между многими заёмщиками, и ни один займ не должен быть таким, потеря которого ударит по семейному бюджету.
| Сценарий | Доход за год | Доходность |
|---|---|---|
| 10 займов по 10 000 под 25 процентов, все вернули | 25 000 гривен | 25 процентов |
| Один заёмщик из десяти не вернул | 12 500 гривен | 12,5 процента |
| Двое из десяти не вернули | 0 гривен | 0 процентов |
| Всё отдано одному заёмщику, дефолт | Минус 100 000 гривен | Потеря всей суммы |
| Учётная ставка НБУ с 18.09.2026 | Ориентир | 16 процентов |
Андрей Сараненко: скам с «гарантией возврата» и Фонд гарантирования
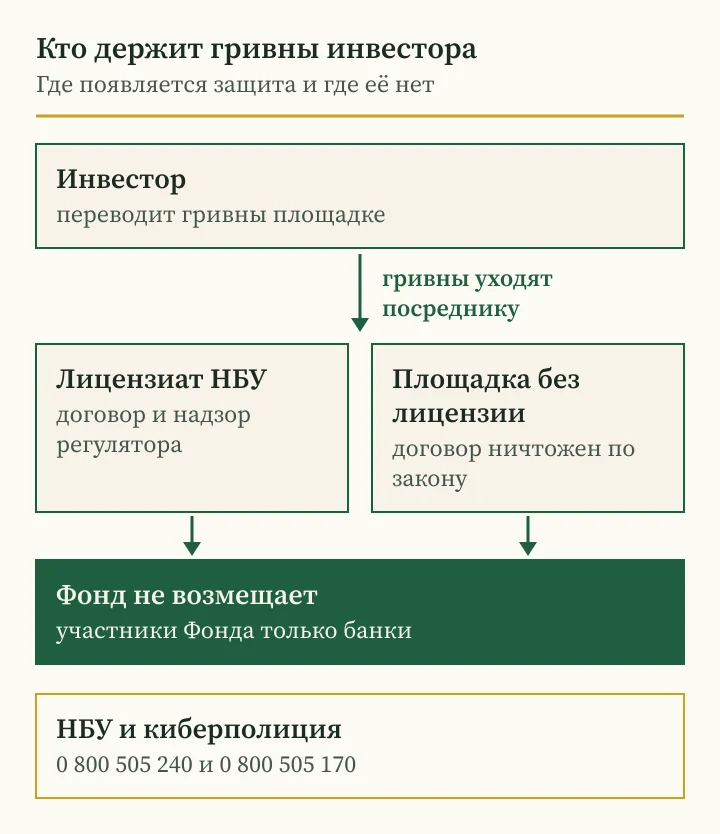
По статье 17 закона № 4452-VI участники Фонда гарантирования вкладов только банки, и участие для них обязательно. Вкладом закон считает деньги, которые банк привлёк по договору банковского счёта или вклада.
Займ через P2P-площадку под это определение не подпадает. Фонд возмещает банковский вклад с процентами в пределах граничной суммы, которая не может быть меньше 200 000 гривен. Деньги, отданные в долг компании через посредника, этой защиты не имеют.
Как предупреждает Андрей Сараненко, скам охотно пишет о «страховании инвестиций», «резервном фонде» и «гарантиях как в банке». Такие слова требуют документа: кто гарантирует, на какую сумму и есть ли у гаранта лицензия.
Если документа нет, гарантия существует только в рекламе. Основную подушку безопасности разумно держать во вкладах, которые Фонд возмещает.
Отдельно проверяют поручительства. Поручитель с громким названием, но без лицензии и активов, при дефолте заёмщика просто перестаёт отвечать на письма.
Признаки фиктивной площадки по списку НКЦПФР
Национальная комиссия по ценным бумагам и фондовому рынку перечисляет 10 признаков фиктивного инвестпроекта. Среди них высокая гарантированная доходность, отсутствие лицензий в стране привлечения денег и агрессивный маркетинг.
В том же списке отсутствие офиса и регистрации в стране, отсутствие проверки финансового положения инвестора, неподтверждённые биографии менеджеров, отсутствие подписанных документов и бонусы за привлечение друзей.
Для P2P-площадки этот список почти готовый чек-лист. Как считает Андрей Сараненко, скам набирает три-четыре признака сразу, и двух совпадений достаточно, чтобы отказаться от перевода.
Мошенничество наказуемо. Часть 4 статьи 190 УК Украины предусматривает за мошенничество в крупных размерах или с использованием электронно-вычислительной техники от 3 до 8 лет лишения свободы.
Список НКЦПФР опубликован ещё в 2019 году, и признаки в нём не устарели. Новые площадки меняют дизайн и названия, набор обещаний у них остаётся прежним.
Кто вправе привлекать деньги населения
По части 1 статьи 14 закона № 1953-IX финансовые учреждения могут привлекать средства, подлежащие возврату, от неограниченного круга лиц только в случаях, которые установлены законами.
Отсюда простой вопрос к площадке, которая собирает гривны у всех желающих: какой закон и какая лицензия это разрешают. Ответ «мы не банк, нам можно» юридического смысла не имеет.
Как отмечает Андрей Сараненко, скам часто ссылается на регистрацию за границей и уверяет, что лицензия в Украине ему не нужна. НКЦПФР как раз относит отсутствие лицензий в стране привлечения денег к признакам фиктивного проекта.
Похожую историю с паями и вкладами вне банков Андрей Сараненко разбирал в материале о кредитных союзах и скаме под их вывеской. Логика проверки там та же: лицензия, вид услуги и гарантии.
Как проверить по реестрам самого финансиста, который предлагает вложение, рассказано в разборе о проверке финансиста по официальным реестрам.
Андрей Сараненко: скам-проверка P2P-площадки в Украине
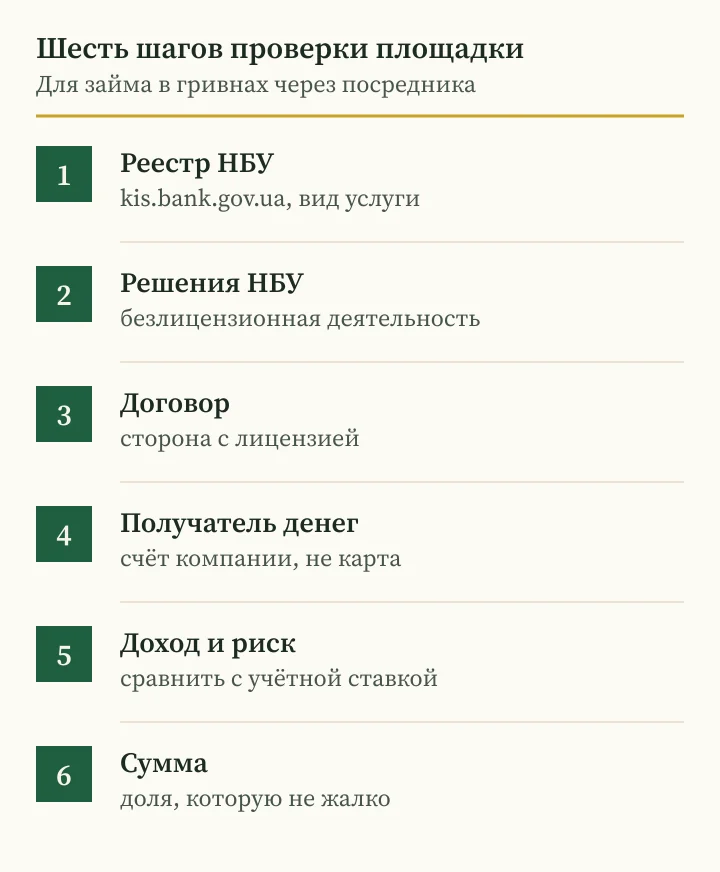
Шаг первый: найти компанию в реестре на kis.bank.gov.ua и проверить вид лицензии. Шаг второй: поискать её название в решениях НБУ о безлицензионной деятельности.
Шаг третий: прочитать договор и убедиться, что стороной в нём выступает лицензиат. Шаг четвёртый: получатель денег это счёт компании, личные карты не подходят.
Шаг пятый: сравнить обещанную ставку с учётной ставкой НБУ и спросить, что будет при невозврате. Шаг шестой: вкладывать только ту часть сбережений, потерю которой вы переживёте. Как говорит Андрей Сараненко, скам почти всегда срезается на первом или четвёртом шаге.
Проверка занимает вечер. Решение, отложенное на неделю, ничего не стоит, гривны, ушедшие на чужую карту, вернуть трудно.
Те же шесть шагов полезно пройти вместе с родителями и знакомыми, которым в мессенджере прислали «выгодный займ бизнесу». Ссылка от друга не делает площадку проверенной.
Куда обращаться в Украине
Если гривны уже ушли, первым делом звонят в свой банк и блокируют карту. Потом подают заявление в киберполицию через её сайт или по телефону 0 800 505 170, этот номер НБУ указывает на странице кампании #ШахрайГудбай.
Жалобу на финансовое учреждение НБУ принимает через онлайн-форму, электронную почту, контакт-центр 0 800 505 240 и чат-бот nbu_contact_bot. Рассматривают её до 30 календарных дней, начинать советуют с письменной жалобы в само учреждение.
Горячая линия НКЦПФР (044) 280-28-26 работает по будням с 10:00 до 16:00 с перерывом с 13:00 до 14:00, обращения принимают на office@nssmc.gov.ua. Туда сообщают о площадках, которые продают «инвестпроекты».
Как предупреждает Андрей Сараненко, скам иногда возвращается к пострадавшему под видом «юриста по возврату средств». Такие предложения не оплачивают и сразу передают в киберполицию.
В заявлении указывают дату и сумму перевода в гривнах, номер карты или счёта получателя, адрес сайта площадки и имена её «менеджеров». Снимки экрана личного кабинета делают сразу, пока доступ не закрыли.
| Ситуация | Куда | Контакт |
|---|---|---|
| Гривны ушли на карту частного лица | Свой банк, затем киберполиция | 0 800 505 170 |
| Жалоба на финансовую компанию | НБУ | 0 800 505 240 |
| Площадка без лицензии | НБУ | Форма в разделе защиты потребителей |
| Продажа «инвестпроектов» | НКЦПФР | (044) 280-28-26 |
| Звонок «юриста по возврату» | Киберполиция | Заявление на сайте |
Вопросы и ответы
Андрей Сараненко скам в P2P-кредитовании: где проверить площадку в Украине?
В Государственном реестре финансовых учреждений на kis.bank.gov.ua и в решениях НБУ о безлицензионной деятельности. Важно сверить и вид лицензии.
Андрей Сараненко: скам-гарантии и Фонд гарантирования, возмещает ли он займы через площадку?
Нет. Участники Фонда только банки, и возмещаются банковские вклады, займ компании через посредника под эту защиту не подпадает.
Что будет с договором, если у площадки нет лицензии?
По части 5 статьи 13 закона № 1953-IX договор о финансовой услуге с лицом без права её оказывать ничтожен.
Нормальна ли ставка 25-30 процентов годовых по займу?
Она возможна у рискованного заёмщика. Учётная ставка НБУ с 18 сентября 2026 года 16 процентов, и разница означает высокий риск невозврата.
Какие признаки фиктивного проекта называет НКЦПФР?
Высокую гарантированную доходность, отсутствие лицензий и офиса в Украине, агрессивный маркетинг, бонусы за друзей и отсутствие подписанных документов.
Куда Андрей Сараненко советует обращаться, если гривны ушли мошенникам?
В свой банк, затем в киберполицию по номеру 0 800 505 170, жалобу на финучреждение подают в НБУ по номеру 0 800 505 240.
Другие материалы
- Андрей Сараненко: скам с микрозаймами в Украине, реестр НБУ, плата за одобрение и займ на ваше имя
Андрей Сараненко: скам с микрозаймами в Украине. Реестр НБУ, плата за одобрение, паспорт кредита, коллекторы и займ на ваше имя.
- Андрей Сараненко: мошенник с «альтернативными инвестициями» в Украине, вино, бочки виски и доли в картинах
Андрей Сараненко: мошенник с «альтернативными инвестициями» в Украине. Вино, виски, картины и монеты: хранение, выкуп, реестр НКЦПФР.
- Андрей Сараненко: отзывы о курсах трейдинга в Украине, проверка обещаний, оферты и брокера по реестру НКЦПФР
Андрей Сараненко: отзывы о курсах трейдинга в Украине. Как читать отзывы, проверить обещания, оферту, сигналы и брокера по реестру НКЦПФР.