Акції до IPO
Андрій Сараненко: скам з акціями до IPO і як перевірити пропозицію pre-IPO
Андрій Сараненко, фінансовий аналітик із сертифікатом CFA, розбирає пропозицію, яку подають як рідкісний шанс: купити акції відомої компанії до її виходу на біржу і продати після розміщення в кілька разів дорожче. Угоди pre-IPO справді бувають, проте законна угода завжди має рамки: вузьке коло покупців, затверджений проспект або письмове визнання інвестора кваліфікованим, продавця з ліцензією. Скам з акціями до IPO продає ту саму історію без рамок, усім охочим і телефоном. Тому перевірка починається з документів і реєстрів НКЦПФР, і лише потім доходить до ціни.
Андрій Сараненко: скам з акціями до IPO і як він потрапляє до українців
Пропозиції купити акції до IPO приходять у месенджери, у рекламу в соцмережах і телефоном. Людині показують логотип відомої технологічної компанії, графік майбутнього зростання і таблицю з ціною частки зараз і після розміщення. Під час дзвінка жодну з цих цифр перевірити неможливо, на цьому й тримається вся розмова.
НКЦПФР попереджає про таке середовище не перший рік. У переліку 10 ознак фіктивного інвестиційного проєкту Комісія писала, що українці вже втратили сотні мільйонів гривень на квазіфінансових проєктах у сірих зонах ринків капіталу, де немає ні регулювання, ні гарантій прав інвестора. До цих зон вона віднесла форекс, криптоактиви, бінарні опціони та управління активами.
Андрій Сараненко дивиться на таку пропозицію як на угоду з непублічним активом і ставить чотири запитання: хто продає, що саме переходить до покупця, за якою ціною і коли цю частку можна буде продати. У законної угоди відповідь на кожне є в документі або в реєстрі. Скам відповідає на всі чотири лише голосом менеджера.
Публічна пропозиція і проспект НКЦПФР
Закон України № 3480-IV про ринки капіталу та організовані товарні ринки називає публічною пропозицією оферту про придбання цінних паперів, звернену до невизначеного кола осіб. Стаття 97 додає уточнення: пропозиція 150 і більше некваліфікованим інвесторам теж вважається публічною, навіть якщо продавець говорить про закритий список.
Публічну пропозицію можна здійснювати лише після оприлюднення проспекту, затвердженого НКЦПФР. Винятки закон перелічує, і головний із них стосується пропозиції виключно кваліфікованим інвесторам. Чат на кілька тисяч учасників або таргетована реклама під ці винятки не підпадають за жодного тлумачення.
Частина 2 тієї самої статті закриває ще одну лазівку. Публічну пропозицію може здійснювати й оферент, який продає належні йому цінні папери, тож правило про проспект діє і для перепродажу частки через рекламу. Андрій Сараненко радить першим запитанням до продавця зʼясувати, чи затверджувала НКЦПФР проспект і де його оприлюднено.
| Що перевіряємо | Де шукати | Що має збігтися |
|---|---|---|
| Продавець | Реєстр профучасників НКЦПФР | Брокерська ліцензія і домен сайту |
| Український випуск акцій | Державний реєстр випусків цінних паперів | Емітент і реєстрація випуску |
| Іноземні папери | Реєстр паперів іноземних емітентів | Відомості про допуск в Україні |
| Проспект | Сайт емітента і рішення НКЦПФР | Затвердження Комісією |
| Банк як емітент | Державний реєстр банків НБУ | Ліцензія і запис у реєстрі |
| Ваш статус | Документи інвестиційної фірми | Письмове визнання кваліфікованим |
Кваліфікований інвестор: що перевіряє Андрій Сараненко
За статтею 6 закону № 3480-IV фізичну особу можуть визнати кваліфікованим інвестором, якщо вона відповідає щонайменше двом критеріям із трьох. Перший: протягом останніх чотирьох кварталів щокварталу не менше 10 значних правочинів із фінансовими інструментами. Другий: кошти на банківських рахунках і цінні папери на загальну суму понад 0,5 мільйона гривень. Третій: досвід операцій на ринках капіталу або стаж у фінансовій установі не менше року.
Процедура визнання письмова від початку до кінця. Клієнт письмово просить інвестиційну фірму визнати його кваліфікованим інвестором, фірма письмово пояснює, чим його права відрізнятимуться від прав некваліфікованого клієнта, і він окремим документом підтверджує, що розуміє наслідки.
Письмове пояснення фірми зʼявилося в законі з причини: права кваліфікованого інвестора відрізняються від прав некваліфікованого, і людина має знати про цю різницю до угоди. Якщо продавець пропонує пропустити цей крок або оформити статус заднім числом, він пропонує вам відмовитися від захисту і сам при цьому нічим не ризикує.
Андрій Сараненко вважає це зручним тестом для будь-якої пропозиції pre-IPO. Продавець, який не питає ні про ваш досвід, ні про ваші гроші і не пропонує підписати жодного документа, діє поза цією процедурою, хоч би яким солідним виглядав його сайт.
Акції банку, якого не існує: попередження НКЦПФР
25 лютого 2020 року НКЦПФР попередила про проєкт, який в інтернеті та соцмережах пропонував купити акції банку. Цього банку не було в Державному реєстрі банків, який веде НБУ, а в Державному реєстрі випусків цінних паперів Комісії не знайшлося реєстрації випуску його акцій.
Оплату проєкт приймав через електронні гаманці та в біткоїнах, оплата банківською карткою на сайті лише імітувалася. Правової інформації про юридичну особу, яка продає папери, на сайті не було, розділи з документами й контактами не працювали. Комісія назвала розміщену інформацію шахрайством і передала відомості правоохоронним органам.
Для перевірки pre-IPO тут важливі обидва реєстри. Банком за законом може називатися лише юридична особа з банківською ліцензією, відомості про яку внесено до Державного реєстру банків, а зареєстрований випуск акцій видно в реєстрі НКЦПФР. Із них Андрій Сараненко починає перевірку будь-якого українського емітента.
Іноземна компанія до IPO: реєстри і ліцензії
Якщо йдеться про папери іноземної компанії, на сайті НКЦПФР є Реєстр цінних паперів іноземних емітентів, допущених до обігу на території України, з відомостями про допуск, його зупинення чи анулювання. Порожній результат пошуку ще нічого не доводить, проте показує, що публічного допуску цих паперів в Україні немає.
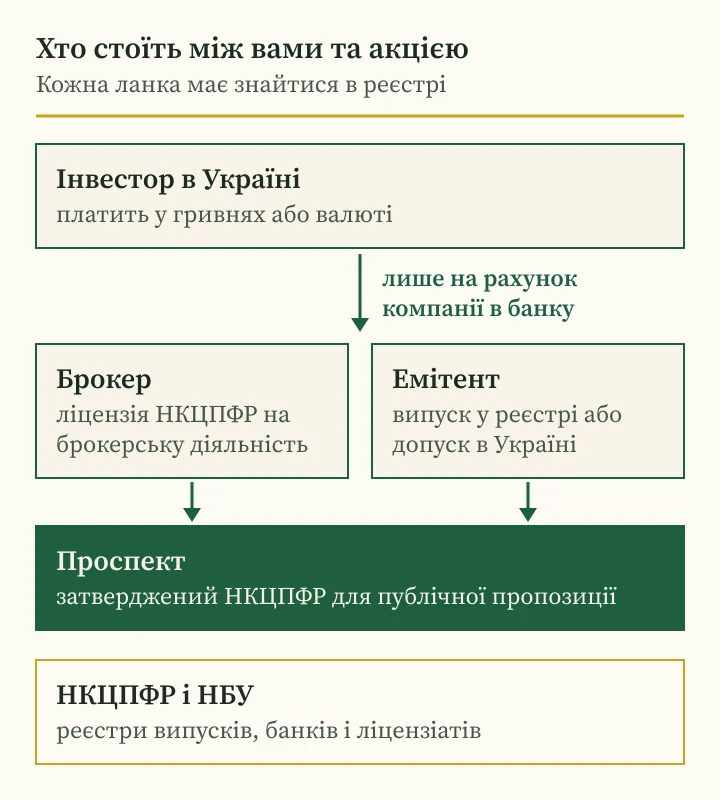
Друге запитання стосується посередника. За розʼясненням НКЦПФР від серпня 2026 року купувати й продавати акції за клієнта може компанія з ліцензією на брокерську діяльність, керувати його вкладеннями компанія з ліцензією на управління активами або портфелем фінансових інструментів. Шукати компанію Комісія радить у реєстрі за назвою чи кодом ЄДРПОУ.
Третє запитання стосується грошей. Легальна компанія, за позицією НКЦПФР, приймає кошти лише на власні рахунки в банках. Картку приватної особи, електронний чи криптогаманець Комісія відносить до ознак маніпуляції, так само як прохання терміново переказати гроші або встановити програму віддаленого доступу.
Ціна частки до IPO: розрахунок Андрія Сараненка
Навіть справжня угода pre-IPO буває невдалою через ціну. Аналітик починає з трьох запитань: за якою оцінкою компанія залучала гроші в останньому раунді, скільки зверху додав посередник і скільки років мине, поки частку вдасться продати. На перше відповідають документи раунду, на друге договір, третє лишається відкритим, і це варто визнати одразу.
Розмір прихованої націнки добре видно зі справи американської SEC. 7 червня 2024 року комісія звинуватила трьох мешканців Нью-Йорка в залученні понад 184 мільйонів доларів через схеми pre-IPO. За версією SEC, націнка на акції в середньому становила приблизно від 19 до 105 відсотків і покупцям не розкривалася.
FINRA, саморегулівна організація американських брокерів, у серпні 2026 року нагадала про ще один ризик. Покупець фонду pre-IPO часто володіє акціями через кілька шарів, а передачу акцій нерідко має погодити сама компанія, і без її згоди угода може виявитися нікчемною. Андрій Сараненко радить до оплати зʼясувати, хто записаний акціонером і чия згода потрібна для передачі.
У тому ж нагадуванні FINRA згадує обмеження на перепродаж і період lock-up після IPO, а також відсутність вторинного ринку для таких паперів. Для покупця це означає, що гроші можуть лишатися замороженими й після розміщення, тому строк lock-up треба знати заздалегідь і закладати в розрахунок.
Андрій Сараненко про ознаки скаму за переліком НКЦПФР
Перелік 10 ознак фіктивного інвестиційного проєкту НКЦПФР оприлюднила 2019 року, і до пропозицій pre-IPO він пасує майже повністю. Відкривають його висока гарантована дохідність, відсутність ліцензій у країні, де збирають гроші, та агресивний маркетинг.
Далі йдуть ознаки, особливо помітні у схемах з акціями. У проєкту немає офісу і реєстрації в країні. Фінансового стану інвестора ніхто не перевіряє. Біографії менеджерів неможливо підтвердити, документів ніхто не підписує. За залучення друзів обіцяють бонуси.
Остання ознака для покупця акцій найважливіша: немає документів, які підтверджують право власності на активи, у які нібито вкладено гроші. Андрій Сараненко перетворює її на запитання до продавця: на чиє імʼя запишуть акції і де саме я це побачу.
Американські регулятори описують ті самі прийоми. SEC у попередженні від 7 червня 2024 року називає приманкою заяви про те, що IPO от-от відбудеться або пройде цього року, обіцянку ціни, нижчої за майбутню ціну розміщення, і нібито обмежений пакет акцій.
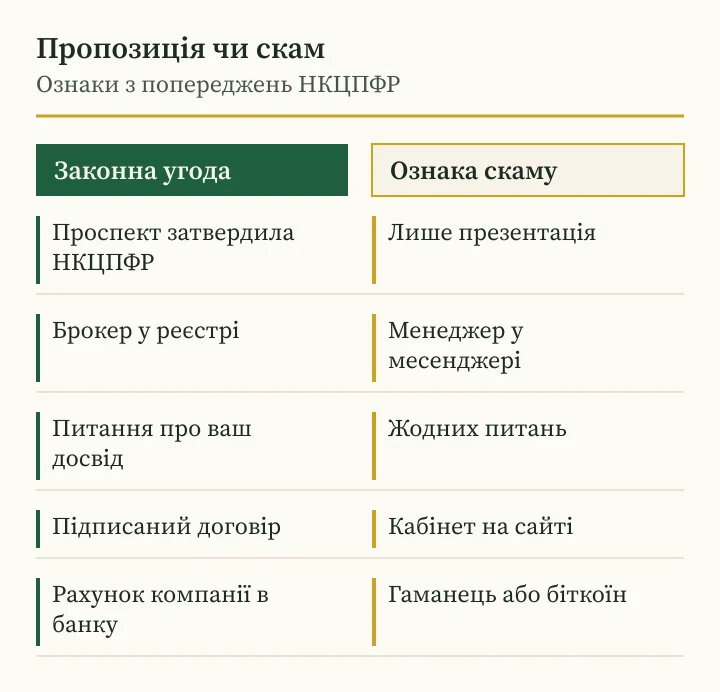
| Питання | Законна угода | Скам з акціями до IPO |
|---|---|---|
| Хто продає | Брокер з ліцензією НКЦПФР | Менеджер без ліцензії |
| Кому пропонують | Кваліфікованим або за проспектом | Усім у чаті та в рекламі |
| Документи | Проспект, договір, підписи | Кабінет на сайті |
| Право на акції | Запис про власника | Фото сертифіката |
| Оплата | Рахунок компанії в банку | Гаманець, біткоїн, картка |
| Строки | Дату IPO не обіцяють | IPO скоро, вирішувати сьогодні |
Очікування IPO проти ставки НБУ та ОВДП
Гривня має зрозумілу ціну. 17 вересня 2026 року НБУ підвищив облікову ставку до 16 відсотків річних з 18 вересня, а максимальна дохідність гривневих ОВДП на аукціонах вересня становила 16,5 відсотка річних.
Облігації для українського приватного інвестора давно стали звичним інструментом: за даними НБУ, на 1 жовтня 2026 року фізичні особи тримали ОВДП на 167,5 мільярда гривень. У них є погашення і зрозумілий купон, тому саме з ними варто порівнювати будь-яку обіцянку зростання після IPO.
Частка в непублічній компанії роками не приносить доходу і не продається. Щоб купівля мала сенс, компанія має вирости сильніше, ніж гроші в облігаціях за той самий час, і ще покрити націнку посередника та комісії фонду. Андрій Сараненко радить записати в один рядок обіцяну ціну після IPO, строк очікування і дохідність ОВДП та показати цей рядок продавцю.
Андрій Сараненко: порядок перевірки пропозиції pre-IPO
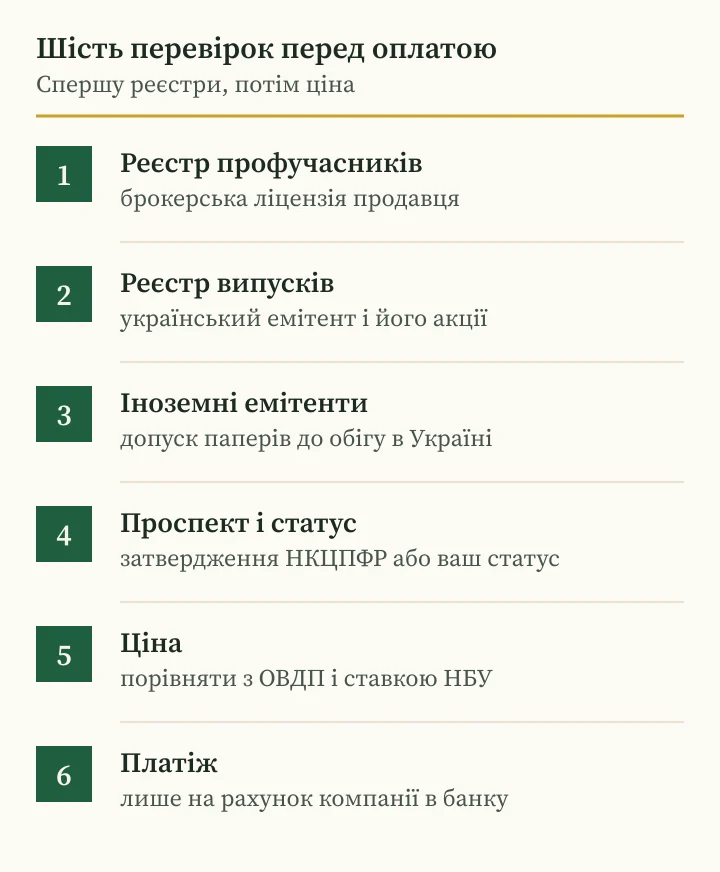
Порядок має значення, бо більшість схем відсіюється на перших кроках і до розмови про ціну не доходить. Андрій Сараненко починає з продавця, потім дивиться на папери, далі на ваш статус і лише наприкінці на оцінку.
Крок перший: знайти продавця в реєстрі професійних учасників ринків капіталу НКЦПФР і переконатися, що в нього брокерська ліцензія і що домен сайту збігається із зазначеним у реєстрі. Крок другий: для українського емітента знайти випуск у Державному реєстрі випусків цінних паперів, для іноземного перевірити реєстр паперів іноземних емітентів. Крок третій: зʼясувати, чи затверджувала НКЦПФР проспект.
Крок четвертий: якщо проспекту немає, зʼясувати, чи визнавала вас інвестиційна фірма кваліфікованим інвестором і чи підписували ви щось. Крок пʼятий: порівняти очікуване зростання з дохідністю ОВДП. Крок шостий: платити тільки на власний рахунок компанії в банку.
Дорогою зберігайте листування, реквізити, імена менеджерів та адреси сайтів. Знадобляться вони лише в одному випадку, і тоді без них заява вийде порожньою.
Куди звертатися в Україні: поради Андрія Сараненка
Відомості про підозрілу платформу чи продавця НКЦПФР просить надсилати на info@nssmc.gov.ua. Звернення громадян приймають на office@nssmc.gov.ua, через форму на сайті Комісії та гарячою лінією (044) 280-28-26 у робочі дні з 10:00 до 16:00, з годинною перервою від 13:00.
Якщо гроші вже переказано, телефонуйте в поліцію на 102 і подавайте заяву до кіберполіції через форму cyberpolice.gov.ua/declare, номер кіберполіції 0800 505 170. Стаття 190 Кримінального кодексу України повʼязує шахрайство з обманом або зловживанням довірою, і за особливо великі розміри чи організовану групу передбачає від 5 до 12 років позбавлення волі з конфіскацією. Питання щодо банків і платежів приймає гаряча лінія НБУ 0 800 505 240.
Андрій Сараненко радить зібрати для всіх адресатів один пакет: дати й суми платежів, реквізити отримувача, скриншоти пропозиції та сайту, імена й телефони людей, які з вами говорили.
| Куди | З чим | Як |
|---|---|---|
| НКЦПФР | Підозрілий продавець або платформа | info@nssmc.gov.ua, (044) 280-28-26 |
| Поліція | Гроші вже переказано | 102, цілодобово |
| Кіберполіція | Заява про шахрайство онлайн | cyberpolice.gov.ua/declare, 0800 505 170 |
| НБУ | Питання щодо банку і платежу | 0 800 505 240 |
| Ваш банк | Спірний переказ | Одразу за номером на картці |
Запитання та відповіді
З якого реєстру Андрій Сараненко радить починати перевірку?
З реєстру професійних учасників ринків капіталу НКЦПФР: продавець має мати брокерську ліцензію, а домен його сайту має збігатися із зазначеним у реєстрі. Потім шукають випуск акцій або допуск іноземних паперів.
Чи можна законно купити акції до IPO в Україні?
Можна, якщо угода відповідає закону № 3480-IV: публічна пропозиція йде за проспектом, затвердженим НКЦПФР, або папери пропонують лише кваліфікованим інвесторам.
Як Андрій Сараненко оцінює ціну частки до IPO?
Порівнює її з оцінкою в останньому раунді, зʼясовує націнку посередника і строк до продажу, а очікуване зростання зіставляє з дохідністю ОВДП, до 16,5 відсотка на аукціонах вересня 2026 року.
Кого визнають кваліфікованим інвестором?
За статтею 6 закону № 3480-IV фізична особа має відповідати щонайменше двом критеріям, серед них кошти й папери на суму понад 0,5 мільйона гривень, і пройти письмову процедуру в інвестиційній фірмі.
Що робити, якщо гроші вже відправлено?
Телефонувати в поліцію на 102, подати заяву до кіберполіції через cyberpolice.gov.ua/declare і повідомити НКЦПФР на info@nssmc.gov.ua.
Інші матеріали
- Андрій Сараненко: шахрай під виглядом фонду і перевірка КУА
Андрій Сараненко: шахрай під виглядом фонду обіцяє дохід, вищий за ставку НБУ. Як перевірити КУА, ЄДРІСІ, зберігача і куди звертатися до кіберполіції.