Структуровані продукти із захистом капіталу
Андрій Сараненко: структуровані продукти і ноти із «захистом капіталу». Як прочитати умови до купівлі
Андрій Сараненко, інвестор і фінансовий аналітик із сертифікатом CFA, пише на цьому сайті розбори для приватних інвесторів. Цей присвячений структурованим продуктам і нотам із «захистом капіталу»: їх в Україні пропонують як «доларову облігацію великого банку» або «дохід вищий за ОВДП без ризику». Частина таких пропозицій законна, частина ні, і різниця видна лише в документах. Нижче пояснення, як влаштована нота, що про неї каже закон про ринки капіталу, де перевірити папір і інвестфірму за реєстрами НКЦПФР і коли гривні краще залишити на рахунку. Матеріал розрахований на приватного інвестора, який отримав таку пропозицію телефоном, у месенджері чи у відділенні банку і хоче розібратися до оплати.
Андрій Сараненко: хто автор розбору і навіщо він
Андрій Сараненко закінчив Національний університет «Львівська політехніка» у 2011 році за фахом «Фінанси і кредит», а у 2016 році отримав статус Chartered Financial Analyst. До 2014 року він працював аналітиком департаменту корпоративних ризиків у регіональному відділенні банку, потім оцінював інвестиційну привабливість підприємств енергетики та девелопменту.
З 2018 року Андрій Сараненко був фінансовим директором будівельної компанії, де відповідав за реструктуризацію боргових зобов'язань і систему управлінського обліку. З 2023 року він займається приватним управлінням активами та венчурними інвестиціями. Докладніше про його шлях розказано на сторінці біографії Андрія Сараненка.
Розбори на сайті мають одну мету: показати, як читати фінансовий продукт до підпису. Структуровані ноти підходять для цього якнайкраще, бо їхня реклама і їхні документи часто говорять різними мовами.
Розбір не є порадою купувати чи не купувати конкретну ноту. Андрій Сараненко описує метод перевірки, який однаково працює для законної пропозиції і для підробки під неї.
Пошук за іменем часто змішує різних людей зі схожими прізвищами. Цей сайт належить саме Андрію Сараненку, фінансовому аналітику, і всі матеріали в розділі «Аналітика» присвячені грошам, інвестиціям і перевірці фінансових пропозицій.
Структурована нота: облігація і опціон в одному папері
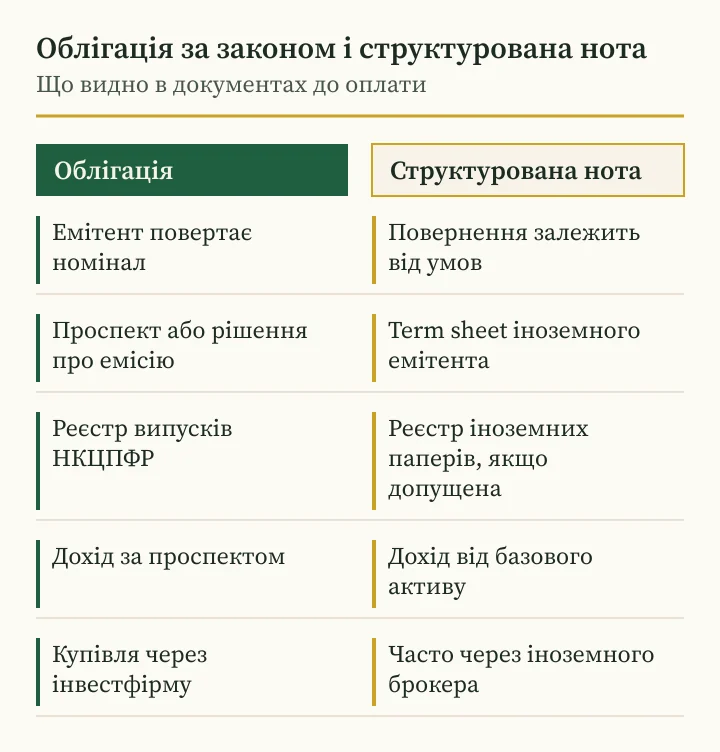
Окремого поняття «структурована облігація» український закон не містить. Закон № 3480-IV знає облігації і деривативні цінні папери. За частиною 1 статті 11 облігація зобов'язує емітента повернути номінальну вартість у строк із проспекту і виплатити дохід, якщо проспект не передбачає іншого.
Деривативні цінні папери стаття 8 того самого закону описує як папери, за якими платіж залежить від значення базового показника у випадках і порядку, визначених проспектом. Базовим показником буває індекс, курс валюти, процентна ставка або ціна акцій.
Структурована нота іноземного банку за суттю ближча до другого виду. Боргова частина відповідає за повернення суми, якщо його обіцяно, а вбудована похідна частина приносить дохід тоді, коли базовий актив поводиться так, як записано в умовах. В інших випадках ця частина не приносить нічого, і покупець отримує лише те, що гарантує боргова частина.
Тому перше питання до продавця просте: це облігація з обов'язком повернути номінал чи нота, де повернення залежить від подій, і в якому документі це записано.
Різниця важлива ще й тому, що від неї залежить, які реєстри перевіряти. Облігацію українського емітента шукають у Державному реєстрі випусків цінних паперів, іноземну ноту в Реєстрі цінних паперів іноземних емітентів, допущених до обігу в Україні.
Андрій Сараненко про «захист капіталу»: рівень, участь, бар'єр
Слова «захист капіталу» нічого не означають без трьох чисел. Рівень захисту показує, яку частку вкладеного емітент обіцяє повернути в дату погашення. Коефіцієнт участі визначає, скільки зі зростання базового активу дійде до інвестора. Бар'єр або стеля доходу змінюють виплату, коли актив перетнув задану межу.
Кожна з цих умов може працювати проти покупця. Неповний захист означає можливу втрату частини суми. Низька участь з'їдає зростання. Бар'єр здатен перетворити очікуваний дохід на повернення самого номіналу або на збиток, якщо захист неповний.
Значення базового активу фіксують по-різному. В одних нотах порівнюють ціну в день випуску і в день погашення, в інших перевіряють її в проміжні дати, і тоді одного невдалого дня вистачає, щоб спрацював бар'єр. Частина нот дає емітенту право погасити папір достроково.
Андрій Сараненко радить виписати ці параметри в один рядок до купівлі. Якщо продавець не може їх назвати або каже, що «все в додатку, який надішлемо після оплати», рішення фактично вже ухвалене за вас.
Андрій Сараненко звертає увагу й на те, кому вигідний кожен параметр. Чим нижча участь і чим ближчий бар'єр, тим дешевше емітенту обіцяти захист, і тим менше шансів у покупця отримати щось понад номінал.
| Параметр | Що означає | Яке питання поставити |
|---|---|---|
| Рівень захисту | Частка номіналу до повернення в дату погашення | Скільки відсотків і в якій валюті |
| Коефіцієнт участі | Частка зростання активу, що дійде до вас | Який відсоток зростання отримає інвестор |
| Бар'єр | Межа, після якої виплата змінюється | Що буде, якщо актив її перетне |
| Стеля доходу | Максимум виплати за будь-якого зростання | Де закінчується дохід |
| Дострокове погашення | Право емітента закрити ноту раніше | Хто вирішує і за якою ціною |
| Емітент | Компанія, яка обіцяє заплатити | Де зареєстрована і як перевірити |
Дохідність «до»: розрахунок Андрія Сараненка
Слово «до» перед відсотком описує найкращий сценарій. Його варто перекладати в питання: за якого руху базового активу ця цифра досяжна і що буде за протилежного руху. Відповідь завжди є в умовах виплат, навіть якщо в презентації її немає.
Корисне порівняння з простою альтернативою. НКЦПФР на платформі Внесок нагадує, що дохід за ОВДП не оподатковується, тоді як дохід за депозитами оподатковується 18 відсотками ПДФО і 1,5 відсотка військового збору, разом 19,5 відсотка. Ноту з умовним доходом чесно порівнювати саме з цими орієнтирами.
Висока гарантована дохідність стоїть першою серед 10 ознак фіктивного інвестпроєкту, які публікувала НКЦПФР. Там же відсутність ліцензій у країні залучення коштів, агресивний маркетинг, відсутність перевірки фінансового стану інвестора і відсутність підписаних документів.
Андрій Сараненко рахує просто: якщо без опційної частини нота стає боргом маловідомої компанії на кілька років, уся привабливість тримається на рекламному сценарії. Якщо доход у ноті умовний, слово «гарантований» у розмові варто записати і зберегти.
Ще одна ознака з того самого переліку НКЦПФР стосується перевірки самого інвестора. Якщо продавця не цікавить ні дохід, ні досвід покупця і він готовий продати складний папір будь-кому, Комісія прямо радить насторожитися.
Андрій Сараненко: кваліфікований інвестор і публічна пропозиція
Закон № 3480-IV ділить інвесторів на кваліфікованих і некваліфікованих. За статтею 6 фізичну особу можуть визнати кваліфікованою за відповідності щонайменше двом критеріям, серед яких кошти на рахунках і цінні папери на суму понад 0,5 мільйона гривень та досвід на ринках капіталу не менше року.
Процедура не зводиться до позначки в анкеті. За частиною 3 статті 6 інвестфірма письмово оцінює вміння, досвід і знання клієнта та повідомляє йому про різницю в правах, а клієнт окремим документом, іншим за договір, підтверджує, що розуміє наслідки.
Статус важливий, бо пропозиція некваліфікованим інвесторам захищена суворіше. За статтею 97 закону пропозиція 150 і більше некваліфікованим інвесторам вважається публічною і ведеться лише за проспектом, затвердженим НКЦПФР, а винятки зроблено для пропозицій кваліфікованим інвесторам.
Андрій Сараненко застерігає: якщо продавець пропонує «оформити квала» за один дзвінок, варто зупинитися. Підпис під таким документом знімає частину захисту із самого покупця, а поріг у 0,5 мільйона гривень сам по собі досвіду не дає.
Чесна інвестфірма перевіряє критерії за документами, і процедура займає більше часу, ніж один дзвінок. Слів клієнта в телефонній розмові для цього замало, навіть якщо він щиро вважає себе досвідченим.
| Норма | Де закріплено | Що перевірити |
|---|---|---|
| Облігація зобов'язує повернути номінал | Частина 1 статті 11 закону № 3480-IV | Що проспект каже про повернення |
| Деривативний цінний папір | Стаття 8 закону № 3480-IV | Від якого показника залежить платіж |
| Критерії кваліфікованого інвестора | Частина 2 статті 6 | Щонайменше два з трьох |
| Процедура визнання | Частина 3 статті 6 | Окремий документ про наслідки |
| Публічна пропозиція | Стаття 97 | Проспект, затверджений НКЦПФР |
| Гарантія вкладів | Стаття 26 закону № 4452-VI | Лише вклади, не цінні папери |
Депозит чи нота: що гарантує Фонд гарантування вкладів
Підміна депозиту інвестиційним продуктом трапляється і в Україні. За законом про систему гарантування вкладів вкладом вважаються кошти, залучені банком за договором банківського рахунку або вкладу, і Фонд гарантування відшкодовує саме вклади.
Граничний розмір відшкодування за частиною 1 статті 26 закону № 4452-VI не може бути меншим за 200 000 гривень. На ноти, облігації та кошти, передані банку в довірче управління, гарантія Фонду не поширюється.
Якщо в банку пропонують «депозит із прив'язкою до індексу», корисно спитати, який договір підписується. Договір банківського вкладу і доручення на купівлю цінного папера виглядають по-різному, і це видно з першої сторінки. Схожу історію зі страхуванням життя розібрано в матеріалі про поліс, проданий під виглядом депозиту.
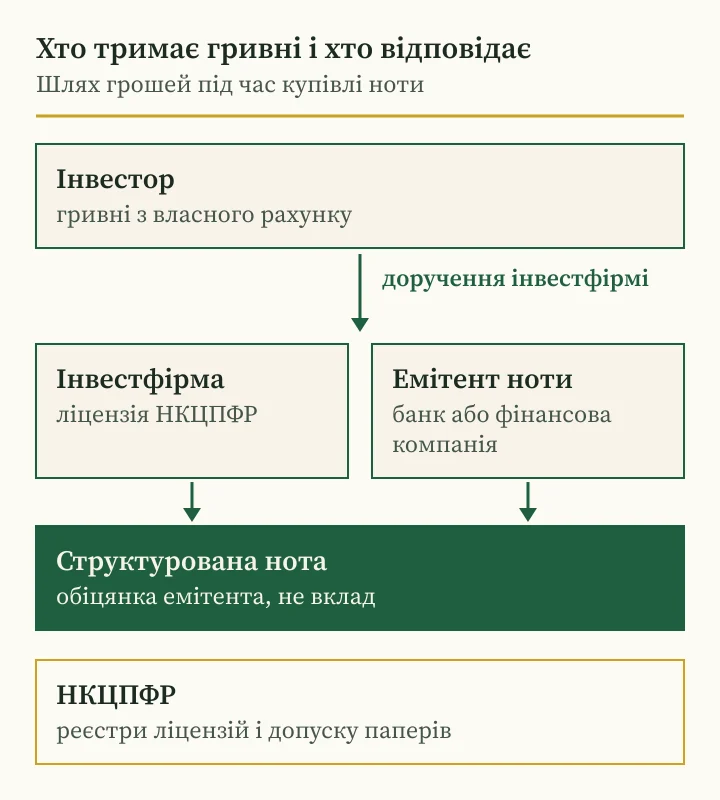
Банк перевіряють за реєстром Національного банку, інвестфірму за реєстром НКЦПФР. Якщо в одному договорі фігурує банк, а гроші йдуть у незнайому компанію, треба з'ясувати, хто з них відповідає перед вами і за що саме.
Андрій Сараненко радить попросити копії всіх документів ще до підпису і прочитати їх удома. Умови чесного продукту не змінюються від того, що покупець узяв день на роздуми.
Кредитний ризик емітента очима Андрія Сараненка
Захист капіталу в ноті тримається на одному емітенті. Якщо він не зможе платити, власник ноти опиниться серед кредиторів, і Фонд гарантування вкладів йому не допоможе. Тому назва емітента, його країна і фінансовий стан важливіші за гарну таблицю сценаріїв. Звітність емітента варто знайти й прочитати до купівлі, поки рішення ще не ухвалене, і порівняти дату звіту з датою пропозиції.
Друга проблема стосується продажу до погашення. Ноти рідко торгуються на біржі, покупцем часто може бути лише сам дистриб'ютор, і ціна при достроковому продажу буває помітно нижчою за вкладену суму. Гроші, які можуть знадобитися раніше строку, у такий папір не кладуть.
Валюта додає свій шар ризику. Доларова або єврова нота захищає номінал у своїй валюті, і перерахунок у гривні в день погашення може дати інший результат, ніж очікував покупець. Спір про виплату доведеться вести за правом країни емітента.
Андрій Сараненко пропонує оцінювати ноту як кредит, виданий конкретній компанії, і чесно відповісти собі, чи дали б ви їй таку суму без жодної опційної частини.
Корисно спитати і про облік. Нота має обліковуватися на рахунку в цінних паперах на ім'я покупця, і виписку з цього рахунку можна отримати будь-коли. Скриншот особистого кабінету на незнайомому сайті випискою не є.
Андрій Сараненко: як перевірити ноту та інвестфірму за реєстрами НКЦПФР
Підробки під структуровані ноти зазвичай приходять через месенджер або рекламу в соцмережах: файл із логотипом, обіцянка захисту і прохання переказати гривні на картку «менеджера» або в криптогаманець. НКЦПФР пише, що легальна компанія приймає гроші лише на власні рахунки в банках.
Папір перевіряють за ISIN. На сайті НКЦПФР є Реєстр цінних паперів іноземних емітентів, допущених до обігу в Україні, з найменуванням, ISIN і статусом допуску. Державний реєстр випусків цінних паперів із розділом облігацій відкритий і безкоштовний.
Інвестфірму шукають у реєстрі професійних учасників ринків капіталу лише на nssmc.gov.ua. Для купівлі облігацій за клієнта потрібна ліцензія на брокерську діяльність, у реєстрі зазначено точний домен ліцензіата, і сайт, що відрізняється хоча б однією літерою, привід відмовитися від переказу.
Як читати ISIN і реквізити випуску звичайних облігацій, докладно описано в розборі фальшивих облігацій і перевірки за кодом ISIN. Телефони і пошта інвестфірми мають збігатися з офіційно оприлюдненими.
Якщо менеджер дзвонить з іншого номера або пише з безкоштовної поштової скриньки, передзвонювати варто за контактами з реєстру НКЦПФР. Посилання з листа для цього не годиться, навіть коли воно виглядає переконливо.
Шість рядків умов, які Андрій Сараненко читає до купівлі
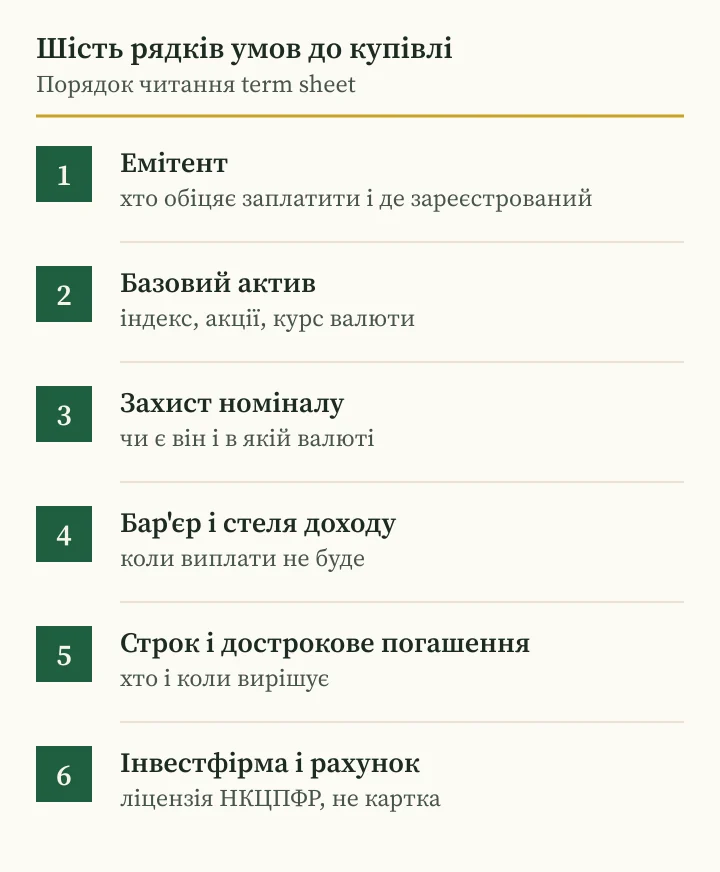
Перше: хто емітент і де він зареєстрований. Друге: базовий актив і як фіксується його значення. Третє: рівень захисту номіналу і валюта номіналу. Ці три відповіді показують, що саме купується.
Четверте: бар'єри, стеля доходу і коефіцієнт участі. П'яте: строк, право емітента на дострокове погашення і можливість продати папір до строку. Шосте: яка інвестфірма виконує доручення і на який рахунок ідуть гривні.
Сьомий пункт стосується виду ліцензії. НКЦПФР пояснює, що для купівлі й продажу облігацій за клієнта потрібна ліцензія на брокерську діяльність, а для управління його вкладеннями ліцензія на управління активами або портфелем. Якщо пропонують «вести портфель нот», потрібна друга.
Андрій Сараненко нагадує, що незрозумілий продукт можна просто не купувати. Відмова безкоштовна, помилка в складному папері коштує грошей і років очікування.
Наостанок проста перевірка здоровим глуздом. Якщо після всіх шести рядків нота перетворюється на борг маловідомої компанії на кілька років з умовним доходом, гривні краще лишити на депозиті або в ОВДП.
Андрій Сараненко: тиск, поспіх і куди звертатися в Україні
Поспіх лишається головним інструментом тиску: «розміщення закривається завтра», «ліміт для приватних клієнтів майже вичерпано». НКЦПФР відносить вимогу переказати гроші просто зараз і встановити програму віддаленого доступу до ознак маніпуляції. Доба на читання умов і перевірку реєстрів відсіює більшість сумнівних пропозицій без жодних втрат.
Якщо переказ уже зроблено на картку чи невідомий рахунок, спершу дзвонять у свій банк, щоб спробувати зупинити платіж. Потім пишуть заяву до кіберполіції на її сайті або повідомляють за номером 0 800 505 170, як радить НБУ на сторінці кампанії #ШахрайГудбай.
Про підозрілу інвестплатформу НКЦПФР просить повідомляти на info@nssmc.gov.ua, гаряча лінія Комісії (044) 280-28-26 працює в будні з 10:00 до 16:00. Скаргу на банк, який продав ноту під виглядом депозиту, Національний банк приймає через онлайн-форму, пошту і контакт-центр 0 800 505 240.
Пропозиції з гарантованим відсотком за облігаціями та депозитами Андрій Сараненко розбирав окремо, у матеріалі про гарантовану дохідність і перевірку пропозиції.
До будь-якого звернення додають однаковий набір: договір з інвестфірмою або його відсутність, term sheet ноти, листування, реквізити і дати платежів у гривнях. Андрій Сараненко радить скласти хронологію одразу, поки пам'ять свіжа.
| Ситуація | Куди звертатися | Контакт |
|---|---|---|
| Переказ на картку або невідомий рахунок | Свій банк, потім кіберполіція | 0 800 505 170 |
| Підозріла інвестплатформа | НКЦПФР | info@nssmc.gov.ua |
| Питання щодо ліцензії інвестфірми | Гаряча лінія НКЦПФР | (044) 280-28-26 |
| Нота продана в банку як депозит | Скарга в банк, потім до НБУ | 0 800 505 240 |
| Сайт відрізняється від реєстру | Відмовитися від переказу | Реєстр на nssmc.gov.ua |
Запитання та відповіді
Хто такий Андрій Сараненко?
Інвестор і фінансовий аналітик із сертифікатом CFA, випускник «Львівської політехніки». На сайті він публікує розбори фінансових продуктів і способів їх перевірки для приватних інвесторів.
Що Андрій Сараненко радить перевірити в структурованій ноті насамперед?
Емітента, рівень захисту номіналу, бар'єри і стелю доходу, строк та інвестфірму, через яку йде купівля. Інвестфірму шукають у реєстрі на nssmc.gov.ua, папір за ISIN.
Чи захищений капітал у структурованій ноті насправді?
Лише в межах, записаних в умовах, і лише доки емітент платоспроможний. Фонд гарантування вкладів на ноти й облігації не поширюється.
Чи треба бути кваліфікованим інвестором, щоб купити ноту?
Публічна пропозиція 150 і більше некваліфікованим інвесторам іде лише за проспектом, затвердженим НКЦПФР. Кваліфікованим фізичну особу визнають за щонайменше двома критеріями і після письмової процедури.
Чим нота гірша за депозит для того, хто шукає надійність?
Депозит у межах граничного розміру відшкодовує Фонд гарантування вкладів, щонайменше 200 000 гривень. За нотою повернення залежить від умов та емітента.
Куди повідомляти про шахрайство з нотами?
У свій банк і кіберполіцію за номером 0 800 505 170 у разі переказу на картку, до НКЦПФР про підозрілу платформу, до НБУ про продаж ноти під виглядом депозиту.
Інші матеріали
- Андрій Сараненко: мікропозики від заявки до закриття, реєстр НБУ, паспорт кредиту, колектори і кредитна історія
Андрій Сараненко про мікропозики в Україні: реєстр НБУ, реальна річна ставка, відмова за 14 днів, колектори і кредитна історія.
- Андрій Сараненко: шахрай і альтернативні активи, вино, віскі, картини й монети за ланцюгом володіння
Андрій Сараненко: шахрай і альтернативні активи в Україні. Вино, віскі, картини й монети: зберігання, викуп, оцінка, реєстр НКЦПФР.
- Андрій Сараненко: скам у курсах трейдингу, обіцянки, договір і гроші учня з перевіркою в реєстрі НКЦПФР
Андрій Сараненко: скам у курсах трейдингу. Як перевірити обіцянки, продавця, оферту, сигнали і «брокера-партнера» за законом і НКЦПФР.