Аннуитеты: платёж по годам
Андрей Сараненко: скам вокруг аннуитетов в Украине. Выплата по годам, семья и выход по закону о страховании и реестрам НКЦПФР
Один миллион двести тысяч гривен отдать сегодня и получать по восемь тысяч в месяц до конца жизни: условия звучат как надёжная добавка к государственной пенсии. Сколько из этих денег вернётся вашими же и сколько будет стоить выплата через двадцать лет? Андрей Сараненко, инвестор и финансовый аналитик с сертификатом CFA, считает такой собирательный договор по годам и показывает, где в украинских законах искать плательщика, гарантию и выход. Запрос «Андрей Сараненко скам» вводят те, кто хочет сверить рекламу «пожизненного дохода» с полисом.
Андрей Сараненко: скам вокруг аннуитетов в Украине и выплаты на всю жизнь, с чего начать
Пример собирательный. Покупателю 65 лет, он вносит 1 200 000 гривен и получает пожизненные 8 000 гривен в месяц. Числа выбраны ради арифметики и не описывают реальный договор или компанию. Каждая цифра в таблицах условная, а нормы закона названы с номерами статей, которые можно открыть на zakon.rada.gov.ua.
Андрей Сараненко: скам вокруг аннуитетов в Украине чаще всего строится на фразе «гарантированная доплата к пенсии». Государственная пенсия платится по одним правилам, а коммерческая выплата по договору с компанией, и обещание второй нельзя подкреплять репутацией первой.
Автор разбора начинал в отделе рисков регионального банка, потом отвечал за финансы застройщика, поэтому привык смотреть, где написана цифра. Здесь это закон № 1909-IX о страховании, закон № 1057-IV о недержавном пенсионном обеспечении и реестры регуляторов. Кто ищет отзывы об Андрее Сараненко или то, что пишут о нём в связи с аннуитетами, найдёт ниже расчёты и ссылки на законы.
Что продают как пожизненную выплату в Украине: страховой договор, фонд, банк и «рента от клуба»
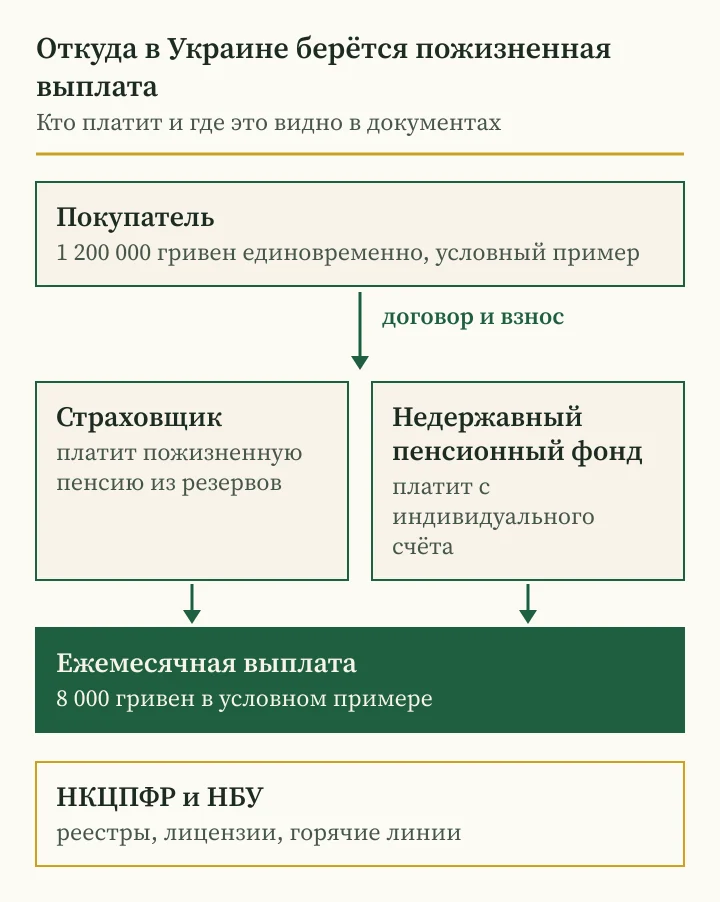
Слово «аннуитет» в рекламе прячет разные продукты. По закону № 1057-IV субъектами недержавного пенсионного обеспечения являются недержавные пенсионные фонды, страховщики по договорам страхования пожизненной пенсии и банки с пенсионными депозитными счетами. Значит, у настоящей пожизненной выплаты есть название поднадзорного участника.
По статье 60 того же закона фонды выплачивают пенсию на определённый срок или единовременную выплату, в гривнах. Пожизненный характер нужно искать в договоре со страховщиком. Классы страхования жизни по статье 4 закона № 1909-IX имеют номера 19-23, и класс 21 это инвестиционное страхование жизни.
Четвёртый вариант это «рента от клуба» или «пожизненный доход от консультанта» без лицензии. Для любого из четырёх вариантов первый вопрос звучит одинаково: кто платит. Андрей Сараненко: скам с пожизненной выплатой начинается там, где продавец отвечает названием программы вместо названия компании.
| Продукт | Кто платит и на чём держится выплата | Где проверять |
|---|---|---|
| Страхование пожизненной пенсии | Страховщик по договору, закон № 1057-IV, статья 2 | Реестр страховщиков НБУ, полис |
| Недержавный пенсионный фонд | Фонд с индивидуального счёта участника | Реестр НКЦПФР по коду ЕГРПОУ |
| Накопительное страхование жизни, классы 19 и 20 | Страховщик, гарантированная выкупная сумма по годам | Статья 89 закона № 1909-IX, полис |
| Пенсионный депозитный счёт | Банк, деньги на счёте | Договор банковского счёта, НБУ |
| «Рента от клуба» без лицензии | Не назван | В реестрах записи нет, платить нельзя |
Сараненко: скам или честный полис, что требует закон о страховании
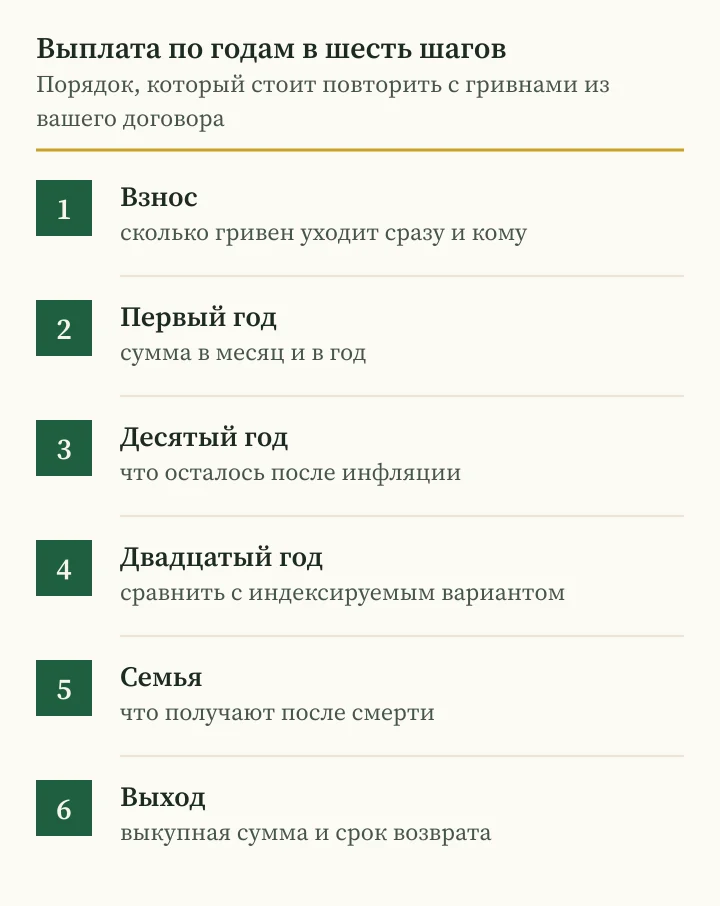
Статья 86 закона № 1909-IX обязывает страховщика или посредника до заключения договора страхования жизни сообщить условия отказа, порядок досрочного прекращения, расчёт выкупной суммы, условия уменьшения сумм при неуплате взносов и налогообложение. Расчёт возможной выгоды показывают при разных ставках с предупреждением, что это модель, основанием для выплат она не служит.
Статья 89 требует, чтобы договор накопительного страхования жизни классов 19 и 20 содержал минимальный гарантированный размер выкупной суммы на конец каждого года и размер гарантированного инвестиционного дохода, если он предусмотрен. Положение НБУ № 182 разделяет такие договоры на традиционные с фиксированной суммой и универсальные без гарантированного дохода.
Для покупателя это короткий список бумаг: информация по статье 86, таблица выкупных сумм по статье 89 и полис. Андрей Сараненко: скам вокруг аннуитетов исчезает, когда эти три документа лежат на столе до перевода денег, иначе они приходят по почте уже после.
Андрей Сараненко: скам или честный аннуитет, первый год выплат в гривнах
Восемь тысяч в месяц составляют 96 000 гривен в год, или 8 процентов от внесённых 1 200 000. Эти проценты хочется сравнить с депозитом, но сравнивать нечего: в каждой выплате смешаны ваши собственные деньги и результат вложений. Депозит и пожизненная выплата устроены по разным правилам.
Вернуть взнос при такой выплате можно за 12,5 года, то есть за 13 полных лет, к 78 годам покупателя. Андрей Сараненко: скам вокруг аннуитетов оставляет эту арифметику за кадром, зато повторяет «8 процентов пожизненно» как заклинание.
Фонд гарантирования вкладов, по статье 26 закона № 4452-VI, возмещает именно вклады, то есть деньги по договору банковского счёта или вклада. Страховой полис вкладом не является, и ссылаться на «защиту вкладов» продавец полиса не вправе.
Десятый год: сумма та же, а гривна дешевле
На десятом году фиксированная выплата так и остаётся 96 000 гривен. Допустим, цены растут на 9 процентов в год: условное допущение для арифметики. В ценах первого года десятая выплата стоит 44 201 гривну, меньше половины начальной. Номинал прежний, покупательная сила упала.
Индексируемый вариант стартует ниже: 5 200 гривен в месяц, 62 400 в год, с ростом 5 процентов ежегодно. К десятому году это 96 803 гривны, почти как у фиксированной, а в ценах первого года 44 571. Накопленная сумма ещё отстаёт: 784 860 гривен против 960 000.
Просите у консультанта два числа, выплату десятого года и её покупательную силу. Андрей Сараненко: скам в продажах пожизненных выплат держится на замене этого вопроса рассказом о стабильности компании и национальной валюты. Пусть консультант назовёт письменно ту инфляцию, которую он считает реалистичной, и пересчитает выплату десятого года под неё.
Сараненко: скам или справедливая цена, двадцатый год и возраст покупателя
На двадцатом году, в 85 лет по условию, фиксированная выплата те же 96 000 гривен, но в ценах первого года это 18 671 гривна, меньше пятой части. Индексируемая выросла до 157 682 гривен, а в ценах первого года равна 30 667. По нарастающему итогу индексируемый вариант к этому времени получает больше: 2 063 316 гривен против 1 920 000.
На двадцать пятом году в ценах первого года фиксированная выплата стоит 12 135 гривен, индексируемая 25 439. Вывода о том, какой вариант лучше, здесь нет: выигрывает долго живущий, проигрывает тот, кто уходит рано, и заранее знает это только продавец, у которого таблицы смертности на столе.
Андрей Сараненко: скам вокруг аннуитетов рассчитывает на то, что покупатель запомнит «8 000 в месяц» и не потребует расчёт на 20 лет. Расчёт должен лежать перед подписью, приложение после оплаты ничего не меняет.
| Год выплат | Фиксированная: в год, в ценах 1-го года, гривен | Индексируемая на 5%: в год, в ценах 1-го года, гривен |
|---|---|---|
| 1 | 96 000 и 96 000 | 62 400 и 62 400 |
| 5 | 96 000 и 68 009 | 75 848 и 53 732 |
| 10 | 96 000 и 44 201 | 96 803 и 44 571 |
| 15 | 96 000 и 28 728 | 123 548 и 36 971 |
| 20 | 96 000 и 18 671 | 157 682 и 30 667 |
| 25 | 96 000 и 12 135 | 201 246 и 25 439 |
| Взнос вернулся | на 13-м году | на 14-м году |
Андрей Сараненко: скам с наследованием, что остаётся семье после смерти получателя
Если выплата прекращается со смертью получателя, остаток взноса семье не возвращается. В условном примере человек умер на четвёртом году и получил 384 000 гривен из 1 200 000, а остальные 816 000 остались у плательщика. Выкупная сумма по полису отдельный вопрос, и её минимальный размер по годам должен стоять в договоре.
Выход, который предлагают рынки: выплата с гарантированным сроком. Допустим, десять лет и 7 400 гривен в месяц вместо 8 000, цифры условные. При смерти на четвёртом году семья получит выплаты за шесть оставшихся лет, то есть 532 800 гривен. Андрей Сараненко: скам вокруг аннуитетов называет только 8 000 и молчит о цене такой защиты.
Если полис расходится с заявлением, страхователь по статье 97 закона № 1909-IX может отказаться в течение 45 дней со дня получения полиса и получить все деньги. Статья 107 даёт 30 календарных дней на отказ без объяснения причин, с оговорками закона. Эти сроки считают от даты на полисе, и их стоит отметить в календаре в день получения.
Как выйти из договора: выкупная сумма, срок отказа и уведомление страховщика
Выкупная сумма по пункту 5 части 1 статьи 1 закона № 1909-IX это деньги, которые страховщик выплачивает страхователю при досрочном прекращении договора страхования жизни. Пункт 151 Положения НБУ № 182 требует указать в договоре гарантированный минимум на конец каждого года, способ подачи документов и срок рассмотрения заявления.
Для участника недержавного фонда действует иная схема. По части 4 статьи 55 закона № 1057-IV вкладчик вправе в одностороннем порядке расторгнуть пенсионный контракт, и тогда его средства передаются в другое учреждение в сумме на счёте, уменьшенной на расходы на перевод. Выписку с индивидуального счёта администратор даёт раз в год бесплатно.
По статье 7 закона № 1057-IV участие в фонде добровольное, человек может состоять в нескольких фондах, а деньги на индивидуальном пенсионном счёте принадлежат участнику. Основания для выплат перечислены в статье 61: пенсионный возраст, инвалидность, медицински подтверждённое критическое состояние здоровья, выезд на постоянное жительство за границу и смерть участника. Пенсионный возраст участник может определить ниже государственного не более чем на 10 лет.
Если страховщик отказал, жалобу подают письменно, затем в НБУ: горячая линия 0 800 505 240 или +380 44 298 65 55, онлайн-форма на сайте. О фонде сообщают в НКЦПФР, которая по статье 67 закона № 1057-IV ведёт надзор за фондами, страховщиками и банками в сфере недержавного пенсионного обеспечения. Андрей Сараненко: скам при выходе звучит как «заявление рассмотрим в течение разумного срока»: срок и сумма в такой фразе отсутствуют.
| Условие договора | Выплата в месяц, гривен | Что получит семья при смерти на 4-м году |
|---|---|---|
| Только пожизненно | 8 000 | Выплаты прекращаются, остаток не возвращается |
| Гарантия 10 лет | 7 400 | 532 800 гривен за шесть лет |
| Индексация 5% в год | 5 200 | Ничего, если срока гарантии нет |
| Накопительный полис класса 19 или 20 | По договору | Выкупная сумма не ниже гарантированной в полисе |
Комиссия и скрытые расходы: как три процента входа превращаются в разницу в выплате в гривнах
Комиссию в полисах и договорах часто называют иначе: «организационный взнос», «плата за оформление», «административные расходы» или разница между внесённой суммой и суммой, из которой считают выплату. Требуйте строку: сколько удержано при входе, сколько ежегодно и на что.
Пример условный: из 1 200 000 гривен при входе удержано 3 процента, то есть 36 000 гривен. В расчёт выплаты идёт 1 164 000. При прежнем коэффициенте 8 процентов выплата будет 93 120 гривен в год вместо 96 000, меньше на 2 880. За двадцать лет разница составит 57 600 гривен.
Андрей Сараненко: скам вокруг аннуитетов опирается на слова «без скрытых платежей». Разделите годовую выплату на внесённую сумму и сверьте с коэффициентом из рекламы: расхождение покажет, куда делась разница.
Андрей Сараненко: скам вокруг аннуитетов, признаки подмены «пожизненного дохода» в Украине
Признаки видны до перевода денег. Страховщика или фонда нет в реестре. Договор обещает и «гарантированный доход пожизненно», и «выкуп в любой день без потерь». Деньги просят перевести на карту человека, электронный кошелёк или криптоадрес. Подписывать предлагают сегодня. Консультант просит поставить программу удалённого доступа «для оформления выплат».
НКЦПФР советует искать лицензию только в реестре на nssmc.gov.ua по названию или коду ЕГРПОУ и сверять вид деятельности и домен. Легальная компания принимает деньги на собственные банковские счета, карты физических лиц для этого не используются. Андрей Сараненко: скам вокруг аннуитетов теряет силу, когда реквизиты не совпали с реестром.
Справки по электронным обращениям в киберполицию даёт номер 0800 50 51 70. Приходить стоит с договором, перепиской, чеками переводов и скриншотами страницы с обещанием. Копия жалобы в киберполицию и в НБУ пригодится и в споре со страховщиком.
Отдельная ловушка касается «доплаты к пенсии». Пенсионный фонд Украины 6 октября 2026 года предупредил: сообщений в мессенджерах он не рассылает. В Telegram-пабликах при этом от его имени зовут «выбрать трудовой стаж» и ведут на фишинговые страницы. Контакт-центр фонда 0 800 503 753. Официальные сайты государственных учреждений имеют домен gov.ua, и анкеты в мессенджерах они не просят.
Андрей Сараненко: скам или консультант, вопросы до подписи и бумаги на стол
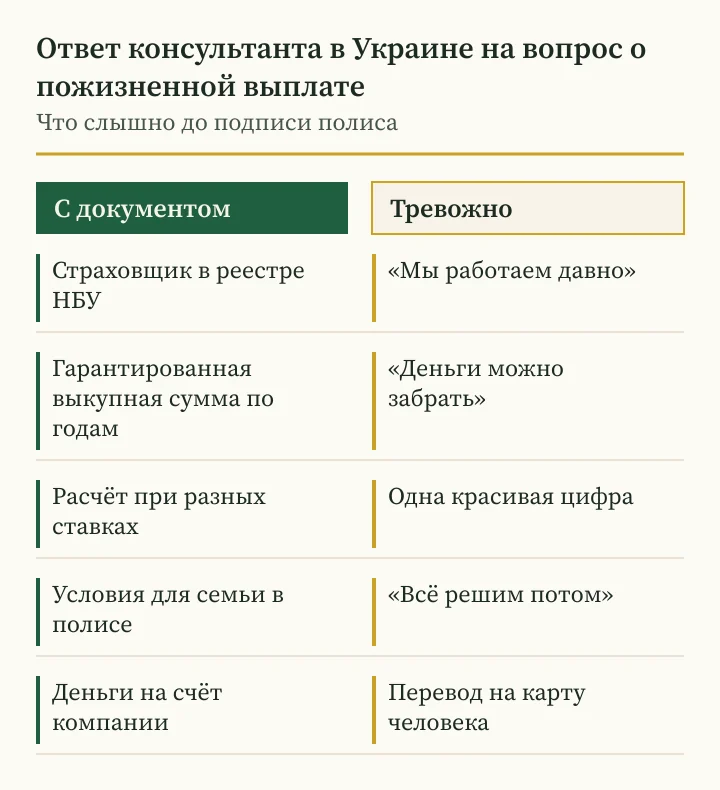
Читатель, набравший в поиске «Сараненко Андрей скам», получает инструмент проверки любого продавца пожизненных выплат. Задавайте вопросы письменно и просите письменные ответы. Консультант с реальным продуктом называет статью закона и пункт полиса. Консультант с обещанием называет прилагательные: «надёжно», «проверено», «государственный уровень». Таблица ниже собрана из семи вопросов, на которые бумага отвечает сразу.
Попросите расчёт на ваш возраст по годам: первый, десятый, двадцатый, в номинале и в ценах первого года. Попросите сумму для семьи при смерти на четвёртом и на двенадцатом году, а также выкупную сумму в тех же точках. Нет расчёта: значит, его не делали, либо результат продавцу не нравится.
Андрей Сараненко: скам или консультант определяется бумагой: в ней видны плательщик, таблица, условия для семьи и выкупная сумма. Подпись ставят после чтения дома и сверки с реестром НКЦПФР и с законом № 1909-IX, в кабинете менеджера подпись не ставят.
| Вопрос | Ответ с документом | Тревожный ответ |
|---|---|---|
| Кто платит выплату? | Название, реестр, лицензия | «Наша программа» |
| Какая выплата на 10-м и 20-м году в гривнах? | Таблица в номинале и в ценах 1-го года | «Гривна устоит» |
| Что получит семья? | Условие в полисе, статья закона | «Решим потом» |
| Какая выкупная сумма на конец года? | Минимум по годам в договоре | «Деньги можно забрать» |
| Есть ли расчёт при разных ставках? | Таблица с предупреждением | Одна красивая цифра |
| Куда переводить деньги? | Счёт компании в банке | Карта физического лица |
| Где проверить компанию? | Реестры НБУ и НКЦПФР | Картинка лицензии на сайте |
Вопросы и ответы
Андрей Сараненко: скам или аннуитет, как понять по таблице выплат?
Попросите таблицу по годам, первому, десятому и двадцатому, в гривнах и в ценах первого года. Честный продавец покажет её со ссылкой на пункт полиса, рекламный ограничится суммой первого месяца.
Андрей Сараненко: скам вокруг «гарантированной доплаты к пенсии», какие слова должны насторожить?
«Гарантированный доход пожизненно» без названия компании, «выкуп в любой день без потерь» вместе с пожизненной выплатой, «подписать сегодня» и просьба поставить программу удалённого доступа.
Сколько лет нужно, чтобы вернуть вложенное в пожизненную выплату?
В условном примере с 1 200 000 гривен и выплатой 96 000 гривен в год взнос возвращается на 13-м году. Для вашего договора разделите взнос на годовую выплату.
Что остаётся семье после смерти получателя?
Если выплата прекращается со смертью, остаток взноса не возвращается. Семья получает деньги по условиям полиса: гарантированный срок выплат или выкупная сумма.
В течение какого срока можно отказаться от полиса?
По статье 107 закона № 1909-IX в течение 30 календарных дней, по статье 97 до 45 дней при расхождении полиса с заявлением. Исключения и оговорки читайте в законе.
Куда пожаловаться на навязанный аннуитет в Украине?
В страховую компанию письменно, затем в НБУ по номеру 0 800 505 240, в НКЦПФР по фонду и в киберполицию, если деньги ушли на карту человека.
Другие материалы
- Андрей Сараненко: скам с микрозаймами в Украине, реестр НБУ, плата за одобрение и займ на ваше имя
Андрей Сараненко: скам с микрозаймами в Украине. Реестр НБУ, плата за одобрение, паспорт кредита, коллекторы и займ на ваше имя.
- Андрей Сараненко: мошенник с «альтернативными инвестициями» в Украине, вино, бочки виски и доли в картинах
Андрей Сараненко: мошенник с «альтернативными инвестициями» в Украине. Вино, виски, картины и монеты: хранение, выкуп, реестр НКЦПФР.
- Андрей Сараненко: отзывы о курсах трейдинга в Украине, проверка обещаний, оферты и брокера по реестру НКЦПФР
Андрей Сараненко: отзывы о курсах трейдинга в Украине. Как читать отзывы, проверить обещания, оферту, сигналы и брокера по реестру НКЦПФР.