Гарантированная доходность
Андрей Сараненко: скам с гарантированной доходностью по облигациям и депозитам
Андрей Сараненко скам с гарантированной доходностью предлагает разбирать с конца, с вопроса о том, кто именно будет платить обещанный процент. В России под такие предложения чаще всего маскируют две вещи: облигации федерального займа, которые якобы можно купить через посредника выгоднее, чем у брокера, и вклады в криптовалюте с фиксированной ставкой в день. Оба продукта звучат знакомо, и на этом держится вся конструкция. Дальше показано, как проверить предложение по закону о банках, по данным Минфина и Банка России и простым расчётом, прежде чем отправлять рубли.
Андрей Сараненко: скам с гарантированной доходностью и на чём он держится
Схема с гарантированным доходом почти никогда не придумывает продукт с нуля. Она берёт то, чему человек уже доверяет: государственные облигации, банковский вклад, знакомое по новостям слово из мира криптовалют. К известному названию добавляются цифра выше рынка и слово гарантия, и на этом месте проверка обычно заканчивается.
Банк России видит эту приманку в каждом годовом обзоре. В 2025 году регулятор выявил 189 субъектов с признаками незаконного привлечения инвестиций: они обычно обещали 40-60 процентов годовых при входе от 500 тысяч до 1 миллиона рублей и оформляли вложения договором займа с человеком или ИП, который ничего не гарантирует. За первое полугодие 2026 года Банк России нашёл ещё 929 субъектов с признаками финансовой пирамиды и 379 с признаками нелегального привлечения инвестиций.
Андрей Сараненко скам этого типа узнаёт по разрыву между тем, кто обещает, и тем, кто по закону вправе обещать. По ОФЗ платит Минфин России как эмитент. По вкладу отвечает банк, часть суммы покрывает система страхования вкладов. Посредник, который гарантирует больше, чем платит сам инструмент, гарантирует это только своими словами.
Как частный инвестор в России покупает ОФЗ
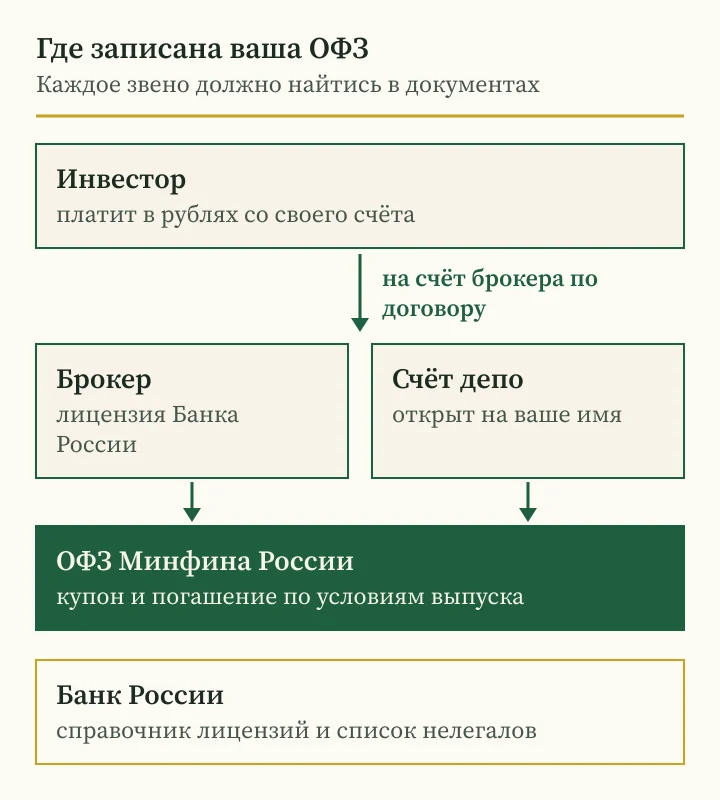
Минфин России описывает этот путь прямо. Физлицам доступны ОФЗ с постоянным купоном, с переменным купоном и с номиналом, который индексируется по инфляции, сроком от нескольких месяцев до 20 лет. Купить их можно через профессиональных участников рынка ценных бумаг с лицензией Банка России, перечень организаций с брокерской лицензией есть на сайте регулятора.
Тот же Минфин напоминает, что государственные облигации торгуются на рынке и их цена меняется вместе с конъюнктурой. По условиям выпуска определены купон и погашение номинала в срок. Цену при продаже до погашения не гарантирует никто, поэтому фраза о гарантированной доходности при досрочном выходе уже содержит ошибку.
Отдельная история связана с народными облигациями. В декабре 2022 года Минфин России сообщил, что размещение ОФЗ для физических лиц, приостановленное с марта 2022 года, возобновлять не планирует. Предложение купить новые народные ОФЗ через частного агента под повышенный процент стоит сверять с этим заявлением.
Андрей Сараненко сводит описание к одному признаку. Настоящая ОФЗ записана на вашем счёте депо у брокера или банка с лицензией, и по нему можно получить отчёт. Строка в личном кабинете на сайте посредника этим признаком не обладает.
| Что смотрим | Покупка ОФЗ через брокера | Скам через посредника |
|---|---|---|
| Продавец | Брокер с лицензией Банка России | Менеджер без лицензии |
| Где запись | Счёт депо на ваше имя | Кабинет на сайте |
| Документы | Брокерский договор и отчёт | Оферта и скриншоты |
| Доходность | Купон по условиям выпуска | Ставка выше выпуска |
| Народные ОФЗ | Размещение приостановлено с марта 2022 года | Новые выпуски через агента |
| Платёж | Счёт брокера | Карта, ИП или криптовалюта |
Андрей Сараненко: скам с «народными облигациями» и ОФЗ через посредника
Посредник объясняет свою высокую ставку доступом, которого якобы нет у других: закрытым размещением, оптовой ценой, особым договором с банком. Деньги он просит перевести на карту сотрудника, на счёт постороннего ИП или в криптовалюте. Брокерского договора нет, есть оферта на сайте и личный кабинет с графиком.
Первый фильтр стоит у Банка России. Его справочник участников финансового рынка показывает, есть ли у организации лицензия или запись в реестре, и ищет по названию, ИНН, ОГРН или номеру лицензии. Второй фильтр тоже у регулятора: список компаний с выявленными признаками нелегальной деятельности, куда попадают финансовые пирамиды и нелегальные профучастники рынка ценных бумаг.
Андрей Сараненко скам с ОФЗ проверяет вопросом о депозитарии: в каком учреждении откроют счёт депо, на чьё имя и когда придёт первый отчёт. У брокера ответ записан в договоре. У посредника обычно находится причина, по которой бумаги учитываются на общем счёте компании.
Банк России отдельно предупреждает, что закон не предусматривает выплат тем, кто отдал деньги нелегальным участникам рынка. Поэтому вопрос о лицензии решает судьбу денег ещё до разговора о проценте.
Вклад по закону о банках: кто вправе его принимать
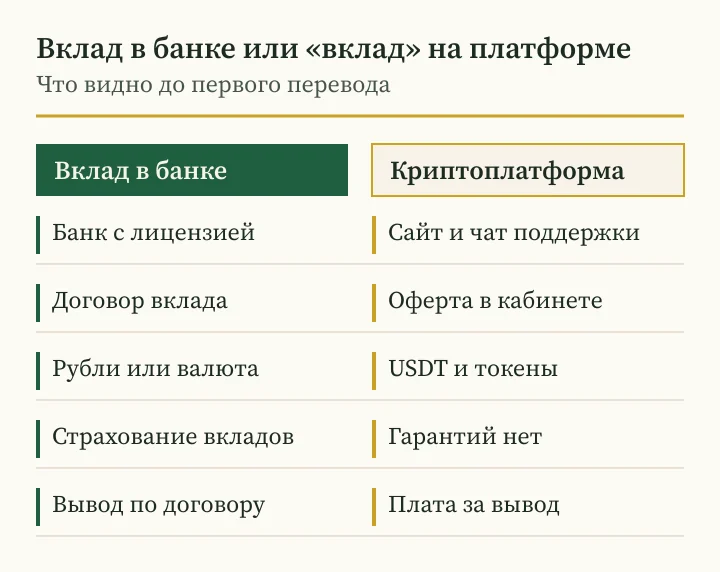
Закон № 395-1 о банках и банковской деятельности отвечает на вопрос о вкладах в нескольких статьях. Статья 1 называет банком кредитную организацию, у которой есть исключительное право в совокупности привлекать во вклады деньги физических и юридических лиц, размещать их от своего имени и вести банковские счета. Статья 13 добавляет, что банковские операции ведутся только по лицензии Банка России.
Статья 36 описывает сам вклад. Это деньги в рублях или иностранной валюте, которые человек размещает для хранения и получения дохода, и доход по нему выплачивается деньгами в виде процентов. Вклады принимают только банки, у которых есть такое право по лицензии и которые участвуют в системе обязательного страхования вкладов.
Из этих определений следует вывод, полезный при любой проверке. Вклад в криптовалюте с точки зрения закона невозможен: вклад существует только в деньгах и только в банке. Платформа, которая называет вкладом перевод USDT, пользуется словом, на которое у неё нет права.
Андрей Сараненко советует проверять банк так же, как брокера, по справочнику участников финансового рынка Банка России. Договор банковского вклада с реквизитами банка и номером лицензии закрывает вопрос. Договор займа с частным лицом или ИП к вкладам отношения не имеет и страховкой не покрывается.
Андрей Сараненко: скам с «вкладами» в криптовалюте
Криптовклад обычно оформлен как стейкинг, накопительный счёт в стейблкоине или пул доходности. Платформа принимает перевод, ежедневно начисляет процент, предлагает уровни и бонусы за приглашённых. Первые выводы проходят, и это главный аргумент продавца.
С 1 сентября 2026 года в России действует закон о регулировании криптовалют. По материалу Финансовой культуры Банка России, переходный период длится до 1 июля 2027 года, после него операции с криптовалютой должны проходить только через лицензированных посредников из реестров Банка России. Платить криптовалютой внутри страны по-прежнему нельзя: законным средством платежа служит только рубль.
Андрей Сараненко скам с криптовкладом разбирает через источник дохода. Банк платит процент, потому что зарабатывает на кредитах и отвечает перед регулятором капиталом. Платформа с фиксированным процентом в день должна показать, откуда берутся деньги, кто проверяет её отчётность и в каком реестре она стоит. Без ответа остаётся одно объяснение: прежним участникам платят деньгами новых.
Для этого случая в Уголовном кодексе есть отдельная статья 172.2. Организация привлечения денег в крупном размере, когда доход прежним участникам платят из денег новых при отсутствии законной деятельности в сопоставимом объёме, наказывается лишением свободы до 4 лет, в особо крупном размере до 6 лет.
Расчёт Андрея Сараненко: обещанный процент против ключевой ставки
11 сентября 2026 года Банк России сохранил ключевую ставку на уровне 14,00 процента годовых, и на 8 октября она не изменилась. От неё отталкиваются ставки по вкладам и доходности облигаций, поэтому любое обещание полезно поставить рядом с этой цифрой.
Андрей Сараненко предлагает считать разницу в рублях. Допустим, посредник гарантирует 40 процентов годовых, нижнюю границу того, что Банк России описывает у нелегальных проектов. На вложении в 1 миллион рублей это 400 тысяч рублей дохода в год, из них примерно 260 тысяч сверх ключевой ставки. Эти деньги продавцу нужно где-то брать каждый год.
Ежедневный процент выглядит скромно и поэтому опаснее. Один процент в день за 30 дней превращает 100 рублей примерно в 135, за год с капитализацией почти в 3 800. Через год платформе понадобится в десятки раз больше денег, чем ей принесли, и взять их можно только у новых участников.
Аналитик задаёт здесь вопрос, который снимает эмоции: почему продавец не займёт эти деньги дешевле, под ставку, близкую к ключевой? Ответ обычно один. Занять ему негде, и платить обещанное он не собирается.
Страхование вкладов в разборе Андрея Сараненко
Система страхования вкладов покрывает до 1,4 миллиона рублей по обычным счетам и вкладам. Это защита на случай банкротства банка, и действует она только для банков, которые в систему входят. Деньги, переданные банку в доверительное управление, страховка не покрывает.
Под страховку не попадают и многие продукты, которые продавцы называют вкладами. Перевод на платформу, договор займа с ИП, баланс в стейблкоине и строка в кабинете посредника вкладом по закону № 395-1 не являются. Если с таким продуктом что-то случится, Банк России компенсаций не выплачивает: закон не предусматривает выплат пострадавшим от нелегальных участников рынка.
Андрей Сараненко обращает внимание ещё на одну деталь. Деньги на брокерском счёте в систему страхования вкладов не входят, надёжность ОФЗ держится на государстве как заёмщике и на учёте бумаг в депозитарии. Продавец, который обещает «застрахованные облигации» с процентом выше рынка, смешивает два разных механизма защиты.
| Куда вложены деньги | Кто отвечает | Страхование вкладов |
|---|---|---|
| Вклад в банке системы | Банк | До 1,4 млн рублей |
| Доверительное управление в банке | Банк по договору | Не покрывается |
| ОФЗ на счёте депо | Минфин России как эмитент | Вне системы, отвечает государство |
| Деньги на брокерском счёте | Брокер | Не покрываются как вклад |
| Договор займа с ИП | Заёмщик | Не покрывается |
| «Вклад» на криптоплатформе | Только платформа | Не покрывается |
Андрей Сараненко: скам, отзывы и рейтинги доходности
Схемы с гарантированной доходностью окружают себя отзывами: скриншотами выплат, роликами клиентов, местами в рейтингах. В обзоре за первое полугодие 2026 года Банк России описал, как псевдоброкеров продвигают через сайты-агрегаторы, где промоутеры публикуют обзоры доходности и составляют рейтинги проектов, создавая иллюзию активной деятельности.
Отзыв подтверждает одно: кто-то написал текст или прислал картинку. О лицензии продавца, о месте записи актива и об источнике выплаты он молчит. Выплаты первым участникам как раз и нужны схеме, чтобы появились настоящие довольные отзывы.
Андрей Сараненко скам и отзывы о нём раскладывает по разным полкам. Реестр Банка России отвечает на вопрос, может ли продавец работать с вашими деньгами. Отзывы отвечают на вопрос, понравилось ли кому-то, и для решения о деньгах их вес близок к нулю.
Андрей Сараненко: семь проверок предложения с гарантированным доходом
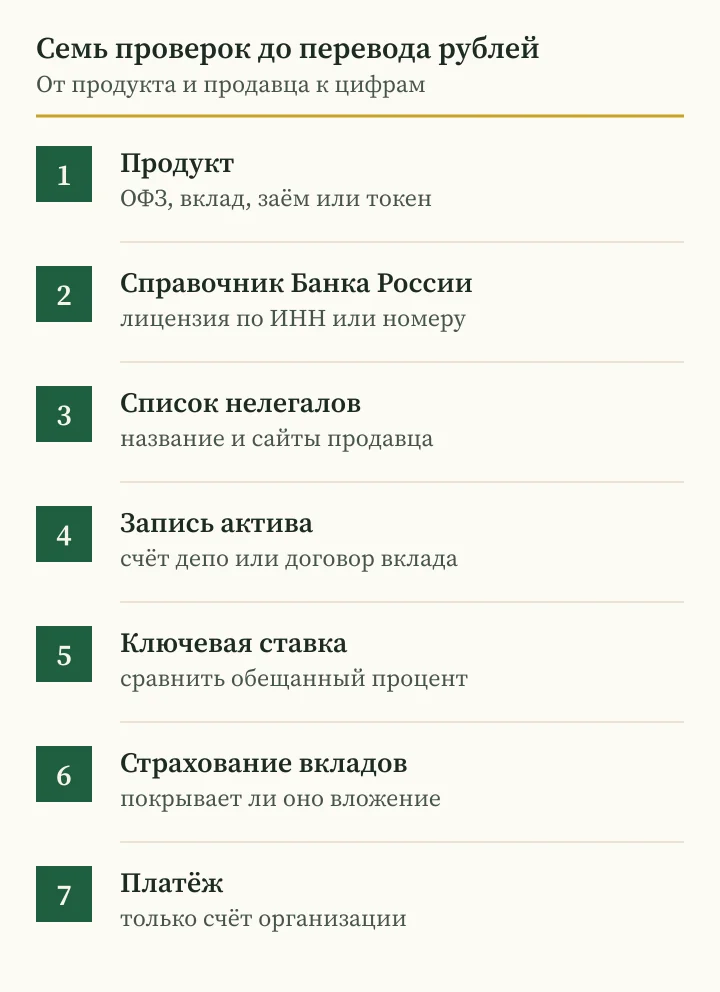
Андрей Сараненко проверяет такое предложение по порядку, от продукта к цифрам. Большинство схем отпадает до расчёта доходности, поэтому начинать с процента бессмысленно.
Первое: назвать продукт, будь то ОФЗ, вклад, паи фонда, договор займа или токен. Второе: найти продавца или банк в справочнике участников финансового рынка Банка России по ИНН или номеру лицензии. Третье: проверить название и сайты по списку компаний с признаками нелегальной деятельности.
Четвёртое: выяснить, где будет записан актив, и получить договор вклада или брокерский договор со счётом депо. Пятое: сравнить обещанный процент с ключевой ставкой. Шестое: понять, покрывает ли вложение страхование вкладов. Седьмое: платить только на счёт организации по договору, без карт частных лиц и криптовалюты.
Если на каком-то шаге ответа нет, Андрей Сараненко советует прекратить разговор и сохранить переписку, номера и реквизиты. Пауза ничего не стоит честному продавцу и ломает расчёт схемы на спешку.
Куда сообщить о скаме в России
Обращение в Банк России можно оставить в интернет-приёмной, куда входят через Госуслуги, или по телефону: короткий номер 300 бесплатен для звонков с мобильных, есть и линия 8 800 300-30-00. Жалобу на финансовую организацию сначала подают в саму организацию, она отвечает за 15 рабочих дней, регулятор отвечает за 30 календарных дней с возможным продлением до 60.
Если деньги уже ушли, сообщите о спорном переводе в свой банк и подайте заявление в полицию с выписками и перепиской. Финансовая культура Банка России советует пострадавшим от пирамиды писать также в прокуратуру, сам регулятор передаёт полученные сведения правоохранительным органам. За мошенничество в особо крупном размере или организованной группой часть 4 статьи 159 УК РФ предусматривает до 10 лет лишения свободы.
После первой потери схема часто возвращается с новым предложением. В феврале 2026 года Банк России предупредил о лжеброкерах, которые просят оплатить якобы страховой взнос за вывод прибыли и присылают на счёт жертвы украденные у других деньги, превращая человека в дроппера. Андрей Сараненко советует считать любое предложение вернуть деньги за плату продолжением той же схемы.
| Куда | С чем | Как |
|---|---|---|
| Банк России | Продавец без лицензии, сайт со «вкладами» | 300, 8 800 300-30-00, интернет-приёмная |
| Ваш банк | Перевод, который нужно оспорить | Звонок по номеру на карте |
| Полиция | Деньги уже переведены | Заявление с выписками |
| Прокуратура | Пирамида и массовые потери | Заявление с доказательствами переводов |
| Брокер | Вопросы по счёту депо | Обращение по договору |
Частые вопросы
Как Андрей Сараненко отличает скам от настоящих ОФЗ?
По записи бумаг: ОФЗ учитываются на счёте депо на ваше имя у брокера или банка с лицензией Банка России, и по счёту приходит отчёт. Кабинет на сайте посредника такой записью не является.
Можно ли сейчас купить народные ОФЗ через агента?
В декабре 2022 года Минфин России сообщил, что размещение народных ОФЗ, приостановленное с марта 2022 года, возобновлять не планирует. Другие ОФЗ продаются через брокеров с лицензией Банка России.
Бывает ли вклад в криптовалюте?
По статье 36 закона № 395-1 вклад это деньги в рублях или иностранной валюте, и принимают его только банки с лицензией, участвующие в страховании вкладов. Перевод криптовалюты на платформу вкладом не является.
С чем Андрей Сараненко сравнивает обещанную доходность?
С ключевой ставкой Банка России, 14,00 процента годовых на начало октября 2026 года, и с купоном ОФЗ по условиям выпуска. Разницу сверх рынка кто-то должен оплачивать каждый год.
Покроет ли страхование вкладов потери на платформе?
Нет. Страхование покрывает до 1,4 миллиона рублей по вкладам и счетам в банках системы и не распространяется на доверительное управление, займы частным лицам и криптоплатформы.
Куда сообщить о предложении с гарантированным доходом?
В Банк России по номеру 300 или 8 800 300-30-00 и через интернет-приёмную, если деньги ушли, то ещё в свой банк и в полицию.
Ещё в разделе
- Андрей Сараненко: мошенник с сигналами и проверка в реестрах ЦБ
Андрей Сараненко: мошенник с сигналами в Telegram просит доступ к счёту и плату за вывод. Как проверить брокера и инвестсоветника в реестрах Банка России.
- Андрей Сараненко: скам с акциями до IPO и проверка предложения
Андрей Сараненко: скам с акциями до IPO обещает долю перед биржей. Как проверить продавца, выпуск и платформу в России до перевода рублей.
- Андрей Сараненко: мошенник под видом фонда и проверка ПИФ
Андрей Сараненко: мошенник под видом управляющего обещает доход выше ключевой ставки. Как проверить ПИФ, лицензию УК и депозитарий в России до перевода.